Important Information

This website is managed by Ultima Markets’ international entities, and it’s important to emphasise that they are not subject to regulation by the FCA in the UK. Therefore, you must understand that you will not have the FCA’s protection when investing through this website – for example:

  • You will not be guaranteed Negative Balance Protection
  • You will not be protected by FCA’s leverage restrictions
  • You will not have the right to settle disputes via the Financial Ombudsman Service (FOS)
  • You will not be protected by Financial Services Compensation Scheme (FSCS)
  • Any monies deposited will not be afforded the protection required under the FCA Client Assets Sourcebook. The level of protection for your funds will be determined by the regulations of the relevant local regulator.

Note: UK clients are kindly invited to visit https://www.ultima-markets.co.uk/. Ultima Markets UK expects to begin onboarding UK clients in accordance with FCA regulatory requirements in 2026.

If you would like to proceed and visit this website, you acknowledge and confirm the following:

  • 1.The website is owned by Ultima Markets’ international entities and not by Ultima Markets UK Ltd, which is regulated by the FCA.
  • 2.Ultima Markets Limited, or any of the Ultima Markets international entities, are neither based in the UK nor licensed by the FCA.
  • 3.You are accessing the website at your own initiative and have not been solicited by Ultima Markets Limited in any way.
  • 4.Investing through this website does not grant you the protections provided by the FCA.
  • 5.Should you choose to invest through this website or with any of the international Ultima Markets entities, you will be subject to the rules and regulations of the relevant international regulatory authorities, not the FCA.

Ultima Markets wants to make it clear that we are duly licensed and authorised to offer the services and financial derivative products listed on our website. Individuals accessing this website and registering a trading account do so entirely of their own volition and without prior solicitation.

By confirming your decision to proceed with entering the website, you hereby affirm that this decision was solely initiated by you, and no solicitation has been made by any Ultima Markets entity.

I confirm my intention to proceed and enter this website Please direct me to the website operated by Ultima Markets , regulated by the FCA in the United Kingdom

Important Notice

Ultima Markets does not have an establishment in Singapore and does not operate from Singapore.

Ultima Markets does not provide products or services to citizens or residents of Singapore, and account applications from Singapore citizens or residents will not be accepted.

If you are a citizen or resident of Singapore, please do not open an account or use Ultima Markets’ products or services.

By selecting “Acknowledge and Continue Browsing”, you confirm that you are accessing this website on your own initiative and that your access is not the result of any direct marketing, targeted advertising, solicitation, or promotional activity by Ultima Markets.

Nothing on this website constitutes an offer, solicitation, or promotion of products or services in any jurisdiction where such activity is prohibited. You are responsible for ensuring that your access to and use of this website complies with applicable local laws and regulations.

Acknowledge and Enter the Website

BYD Aktie Prognose 2026-2030

Die BYD Aktie Prognose 2026-2030 bleibt langfristig interessant, kurzfristig aber volatil. BYD gehört zu den wichtigsten Elektroauto-Herstellern der Welt, wächst international weiter und will 2026 rund 1,5 Millionen Fahrzeuge im Ausland verkaufen. Gleichzeitig zeigen die jüngsten Zahlen, dass Margendruck, Preiskampf und schwächere Verkäufe im chinesischen Heimatmarkt die Aktie belasten können.

Für Anleger kommt es in den kommenden Jahren vor allem auf drei Punkte an: die Entwicklung der Gewinne, die internationale Expansion und die Frage, ob BYD seine starke Marktposition auch in höhere Profitabilität umsetzen kann. Genau deshalb bleibt die Prognose für die BYD Aktie bis 2030 ein Thema mit Chancen, aber auch mit erhöhtem Risiko.

Wie steht BYD aktuell da

BYD bleibt operativ ein Schwergewicht im globalen Automarkt. Das Unternehmen verkaufte 2025 rund 4,6 Millionen Fahrzeuge weltweit und steigerte die Auslandsverkäufe auf mehr als 1 Million Einheiten. Für 2026 zeigt sich das Management laut Reuters zuversichtlich, rund 1,5 Millionen Fahrzeuge im Ausland abzusetzen. Gleichzeitig sollen neue Werke in Europa und Indonesien die globale Expansion unterstützen.

Trotz dieser Größe war die jüngste Entwicklung nicht nur positiv. Reuters berichtete Ende März 2026, dass der Nettogewinn 2025 um 19 Prozent auf 32,6 Milliarden Yuan fiel. Die Umsatzwachstumsrate lag nur noch bei 3,5 Prozent und damit auf dem schwächsten Niveau seit sechs Jahren. Zudem fiel die Bruttomarge im Autogeschäft auf 20,5 Prozent. Diese Zahlen zeigen, dass BYD zwar weiter wächst, aber stärker unter Preisdruck und sinkender Nachfrage im Heimatmarkt leidet.
BYD Aktie Prognose 2026-2030

BYD Aktie Prognose 2026-2030

BYD Aktie Prognose 2026

Die BYD Aktie Prognose 2026 fällt gemischt aus. Positiv ist die starke internationale Expansion. Reuters berichtet, dass BYD 2026 mit 1,5 Millionen Auslandsverkäufen plant und das Management sogar davon ausgeht, dass Überseemärkte langfristig etwa die Hälfte des Geschäfts ausmachen könnten. Das spricht dafür, dass BYD strategisch nicht mehr nur als China Story gesehen werden will.

Kurzfristig bleibt 2026 aber ein anspruchsvolles Jahr. Reuters meldete Anfang April, dass die Fahrzeugverkäufe im März 2026 bereits den siebten Monat in Folge rückläufig waren. Im Jahresvergleich sanken sie im März um 20,5 Prozent, während die Verkäufe im ersten Quartal insgesamt um 30 Prozent zurückgingen. Das deutet darauf hin, dass die Aktie 2026 weiter volatil bleiben könnte.

Insgesamt ist die BYD Aktie Prognose für 2026 daher vorsichtig positiv, aber klar risikobehaftet. Wenn sich die Margen stabilisieren und das Auslandsgeschäft wie geplant wächst, könnte sich das Sentiment verbessern. Bleibt der Druck im Heimatmarkt hoch, dürfte die Aktie anfällig für Rücksetzer bleiben.

BYD Aktie Prognose 2027

Die BYD Aktie Prognose 2027 hängt stark davon ab, ob die Expansion außerhalb Chinas stärker in den Ergebnissen sichtbar wird. 2027 könnte das Jahr sein, in dem neue Produktionskapazitäten in Europa und Indonesien stärker wirken und BYD seine internationale Marktposition festigt. Reuters zufolge setzt das Unternehmen bewusst auf Lokalisierung der Produktion, um global wettbewerbsfähiger zu werden.

Für Anleger wäre 2027 besonders wichtig, weil dann erkennbar werden dürfte, ob BYD den Übergang von schnellem Absatzwachstum zu nachhaltigerer Ertragskraft schafft. Gelingt das, könnte sich die Bewertung verbessern. Bleibt das Gewinnwachstum dagegen schwach, dürfte die Aktie trotz starker Marktstellung nur begrenztes Aufwärtspotenzial haben. Diese Einschätzung ist eine Analyse auf Basis der aktuellen Ergebnisse und der kommunizierten Expansionsstrategie.

BYD Aktie Prognose 2028

Die BYD Aktie Prognose 2028 ist vor allem eine Frage der Stabilisierung. Wenn BYD bis dahin einen höheren Auslandsanteil aufgebaut hat, könnte das Unternehmen unabhängiger vom chinesischen Preiskampf werden. Das wäre ein klarer Vorteil für die Aktie, weil internationale Märkte die Umsatzbasis verbreitern und die Wahrnehmung als globaler Hersteller stärken können.

In einem positiven Szenario profitiert BYD 2028 dann gleichzeitig von wachsender globaler EV Nachfrage, lokaler Produktion in Auslandsmärkten und einer besseren Profitabilität. In einem vorsichtigeren Szenario bleibt der Umsatz zwar hoch, die Gewinne erholen sich aber nur langsam. Dann wäre für die BYD Aktie langfristig eher mit einer soliden als mit einer dynamischen Entwicklung zu rechnen.

BYD Aktie Prognose 2029

Für 2029 wird entscheidend sein, ob BYD seine heutige Größe in dauerhafte Marktführerschaft umwandeln kann. Das Unternehmen hat dafür gute Voraussetzungen: eine starke Marke, hohe Skaleneffekte, ein breites Modellangebot und ein schnell wachsendes Auslandsgeschäft. Reuters hob mehrfach hervor, dass BYD sein internationales Geschäft zum zentralen Wachstumstreiber machen will.

Für die Aktie wäre 2029 ein Jahr der Bewährungsprobe. Wenn BYD dann wieder klar steigende Gewinne vorweisen kann, dürfte das die Investmentstory deutlich stärken. Bleibt der Margendruck jedoch bestehen, könnte auch ein hoher Absatz die Bewertung nur begrenzt stützen. Für Anleger ist 2029 deshalb vor allem im Hinblick auf die Qualität des Wachstums wichtig.

BYD Aktie Prognose 2030

Die BYD Aktie Prognose 2030 bleibt grundsätzlich positiv, ist aber stark von der operativen Umsetzung abhängig. Im bullischen Szenario hat BYD bis 2030 seine internationale Expansion erfolgreich abgeschlossen, die Abhängigkeit von China deutlich reduziert und die Gewinnmargen wieder verbessert. Dann hätte die Aktie weiteres Potenzial.

Im neutralen Szenario bleibt BYD einer der größten Elektroauto-Hersteller der Welt, doch die Profitabilität steigt nur langsam. In diesem Fall wäre eher mit einer stabilen als mit einer sehr dynamischen Kursentwicklung zu rechnen.

Im negativen Szenario verschärft sich der Wettbewerb weiter, die Margen bleiben unter Druck und das Auslandsgeschäft kompensiert die Schwäche im Heimatmarkt nicht schnell genug. Dann könnte die Aktie bis 2030 hinter den Erwartungen zurückbleiben. Diese Szenarien basieren auf den aktuellen Reuters-Berichten zu Gewinnentwicklung, Absatztrend und Expansionszielen.
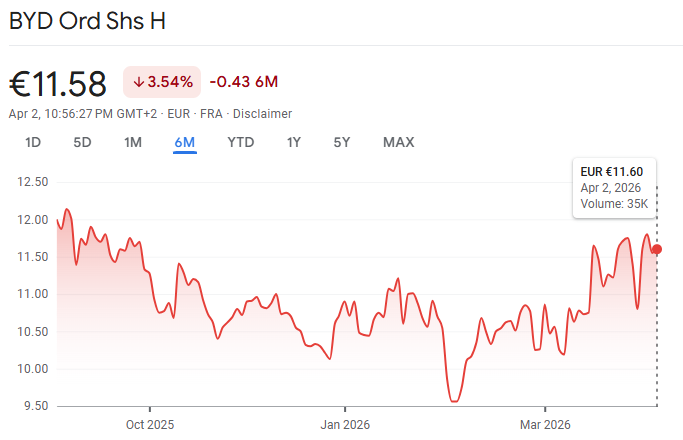
BYD Aktie

Welche Faktoren die BYD Aktie bis 2030 beeinflussen

Für die BYD Aktienprognose 2026 bis 2030 sind mehrere Faktoren entscheidend. Der wichtigste Punkt ist die Entwicklung im chinesischen Markt. Dort ist der Wettbewerb intensiv, und genau dieser Preiskampf hat die Margen 2025 spürbar belastet. Sollte dieser Druck anhalten, könnte das die Aktie trotz hoher Stückzahlen weiter bremsen.

Der zweite zentrale Faktor ist das Auslandsgeschäft. Reuters zufolge machten die Überseeverkäufe im ersten Quartal 2026 bereits 45,8 Prozent der Gesamtverkäufe aus. Wenn BYD diesen Trend fortsetzt, könnte das Unternehmen seine Abhängigkeit von China deutlich reduzieren. Für Anleger wäre das ein wichtiges Signal, weil eine breitere regionale Aufstellung das Geschäftsmodell robuster macht.

Der dritte Faktor ist die Profitabilität. An der Börse reicht es nicht, nur viele Fahrzeuge zu verkaufen. Entscheidend ist, ob BYD die Gewinne wieder steigern kann. Genau hier liegt derzeit die größte Unsicherheit bei der langfristigen Entwicklung der BYD Aktie.

Chancen der BYD Aktie

Eine der größten Chancen liegt in der globalen Expansion. BYD baut seine Präsenz in Europa, Südostasien und anderen Regionen weiter aus. Reuters zufolge stiegen die Auslandsverkäufe stark, und das Unternehmen plant, diesen Bereich 2026 nochmals deutlich auszubauen. Wenn dieser Weg aufgeht, könnte BYD langfristig weniger abhängig vom chinesischen Markt sein.

Hinzu kommt, dass BYD in einem strukturell wachsenden Markt aktiv ist. Die globale Nachfrage nach Elektroautos bleibt langfristig ein wichtiger Trend. Sollte BYD seine Marktstellung halten oder ausbauen, könnte das die BYD Aktie Analyse auf lange Sicht positiv stützen. Diese Aussage ist eine Einordnung auf Basis der Expansionsmeldungen und der globalen Positionierung des Unternehmens.

Risiken der BYD Aktie

Das größte Risiko bleibt der Margendruck. Reuters machte deutlich, dass BYD 2025 unter Preiswettbewerb, schwächerer Inlandsnachfrage und sinkenden Margen litt. Das zeigt, dass selbst Marktführer in einem schwierigen Marktumfeld nicht automatisch steigende Gewinne erzielen.

Ein weiteres Risiko sind rückläufige Verkaufszahlen im Heimatmarkt. Die Reuters-Daten vom April 2026 deuten darauf hin, dass BYD zuletzt mehrere Monate in Folge mit rückläufigen Absätzen zu kämpfen hatte. Solche Trends können die Aktie kurzfristig deutlich belasten, auch wenn die langfristige Story intakt bleibt.

Fazit

Die BYD Aktie Prognose 2026-2030 bleibt insgesamt interessant, aber nicht frei von Risiken. BYD verfügt über eine starke Marktposition im globalen Elektroauto-Sektor, treibt seine internationale Expansion voran und hat langfristig weiteres Potenzial. Gleichzeitig sollten Anleger den Margendruck, den Wettbewerb im chinesischen Markt und die Entwicklung der Gewinne genau im Blick behalten.

Ob die BYD Aktie in den kommenden Jahren überzeugen kann, wird vor allem davon abhängen, wie erfolgreich BYD Wachstum, Profitabilität und globale Expansion miteinander verbindet. Für Anleger, die sich für Aktien aus dem E Mobilitätssektor interessieren, bleibt BYD damit ein Wert, den man bis 2030 genau beobachten sollte.

Möchten Sie Kursbewegungen von BYD und anderen internationalen Aktien flexibel verfolgen, können Sie ein Live Konto bei Ultima Markets eröffnen und die Märkte in Echtzeit im Blick behalten.

FAQs

Wie ist die BYD-Prognose für 2026?

Die BYD-Prognose für 2026 bleibt vorsichtig positiv, aber volatil. Entscheidend sind die Margenentwicklung, der Wettbewerb in China und das Wachstum im Ausland.

Wo steht die BYD Aktie 2030?

Wo die BYD Aktie 2030 steht, hängt davon ab, wie erfolgreich BYD seine internationale Expansion und Profitabilität ausbaut. Langfristig bleibt Potenzial vorhanden, das Risiko bleibt aber hoch.

Wie weit steigt die BYD Aktie?

Wie weit die BYD Aktie steigt, lässt sich nicht genau vorhersagen. Die weitere Entwicklung hängt vor allem von Nachfrage, Gewinnwachstum und der globalen Marktposition von BYD ab.
Droneshield Aktie Prognose 2026–2030

Droneshield-Aktienprognose 2026–2030

Die DroneShield-Aktie bleibt für den Zeitraum 2026 bis 2030 ein Wert mit hohem Potenzial, aber auch mit überdurchschnittlichem Risiko. Das Unternehmen profitiert von einem strukturellen Wachstumstrend im Bereich Counter-Drone-Technologie, einer stark ausgeweiteten Produktionskapazität und einer deutlich verbesserten Finanzlage. Im Geschäftsbericht 2025 meldete DroneShield einen Umsatz von 216,5 Mio. AUD, was einem Anstieg von 276 % gegenüber dem Vorjahr entspricht. Gleichzeitig stieg der Sales-Pipeline-Wert auf 2,3 Mrd. AUD, während das Unternehmen mit 209,5 Mio. AUD Cash und Term Deposits sowie ohne Schulden in das Jahr 2026 startet.

Für die Droneshield-Aktienprognose 2026–2030 ist vor allem entscheidend, ob das Unternehmen den Übergang von starkem Auftragswachstum zu nachhaltiger Skalierung schafft. Positiv ist, dass DroneShield seine Produktionskapazität laut Geschäftsbericht von 500 Mio. AUD pro Jahr in 2025 auf 2,4 Mrd. AUD bis Ende 2026 ausbauen will. Zudem plant das Unternehmen mehrere neue Hardware- und Software-Releases in den Jahren 2026 und 2027, darunter Updates für seine KI-basierten Erkennungs- und Abwehrsysteme.

Ein weiterer Kurstreiber ist die Marktdynamik. DroneShield selbst schätzt den globalen Counter-Uncrewed-Systems-Markt für 2025 auf 63 Mrd. US-Dollar, was den langfristigen Rückenwind für die Branche unterstreicht. Zusätzlich baut das Unternehmen seine internationale Präsenz weiter aus. Ende März 2026 wurde etwa die Eröffnung des europäischen Hauptsitzes in Amsterdam bekannt, was die Wachstumsambitionen in Europa unterstreicht.

Trotz dieser Chancen bleibt die Aktie spekulativ. Das Unternehmen ist stark von Regierungsaufträgen, regulatorischen Rahmenbedingungen, Exportfreigaben und der weiteren Kommerzialisierung seiner Technologien abhängig. Auch im Geschäftsbericht nennt DroneShield Risiken wie Lieferkettenabhängigkeiten, Projektverzögerungen, regulatorische Änderungen und die Konzentration auf staatliche Kunden.

Droneshield-Aktienprognose

Mögliche Entwicklung der DroneShield-Aktie von 2026 bis 2030

JahrPrognoseMöglicher Fokus
2026Starkes Wachstumsjahr mit hoher VolatilitätAusbau der Produktionskapazität, neue KI-Produktupdates, Skalierung in Europa und den USA
2027Übergang von Hyperwachstum zu operativer StabilisierungHöherer SaaS-Anteil, neue Hardware-Generationen, mehr wiederkehrende Umsätze
2028Entscheidungsjahr für die langfristige BewertungKann DroneShield hohe Nachfrage in nachhaltige Margen umwandeln
2029Reifere Wachstumsphase möglichBreitere internationale Kundenbasis und potenziell geringere Abhängigkeit von Einzelaufträgen
2030Langfristig positiv, falls Skalierung gelingtEtablierung als globaler Spezialist im Counter-Drone-Markt

In einem bullischen Szenario könnte die DroneShield-Aktie bis 2030 deutlich profitieren, wenn der Auftragseingang hoch bleibt, der SaaS-Anteil wächst und das Unternehmen seine technologische Führungsrolle verteidigt. Simply Wall St geht derzeit davon aus, dass Umsatz und Gewinn in den kommenden Jahren mit hoher Dynamik wachsen könnten, mit einer erwarteten durchschnittlichen Umsatzwachstumsrate von 26,8 % pro Jahr und einem Gewinnwachstum von 59,2 % pro Jahr.

In einem vorsichtigeren Szenario bleibt die Aktie dagegen stark schwankungsanfällig. Gerade weil DroneShield bereits mit hohen Erwartungen gehandelt wird, können Verzögerungen bei Grossaufträgen, Margendruck oder geopolitische Verschiebungen zu deutlichen Rücksetzern führen. Deshalb ist die Droneshield-Aktienprognose 2026–2030 zwar klar wachstumsorientiert, aber nur für Anleger geeignet, die auch erhöhte Volatilität akzeptieren.

Unter dem Strich spricht der langfristige Trend für weiteres Wachstum, solange DroneShield seine starke Pipeline, seine technologische Entwicklung und die internationale Expansion erfolgreich in wiederkehrende Umsätze und stabile Gewinne umwandeln kann.

Droneshield
Aktueller Preis

DRO-Aktienkurs: Technischer Überblick

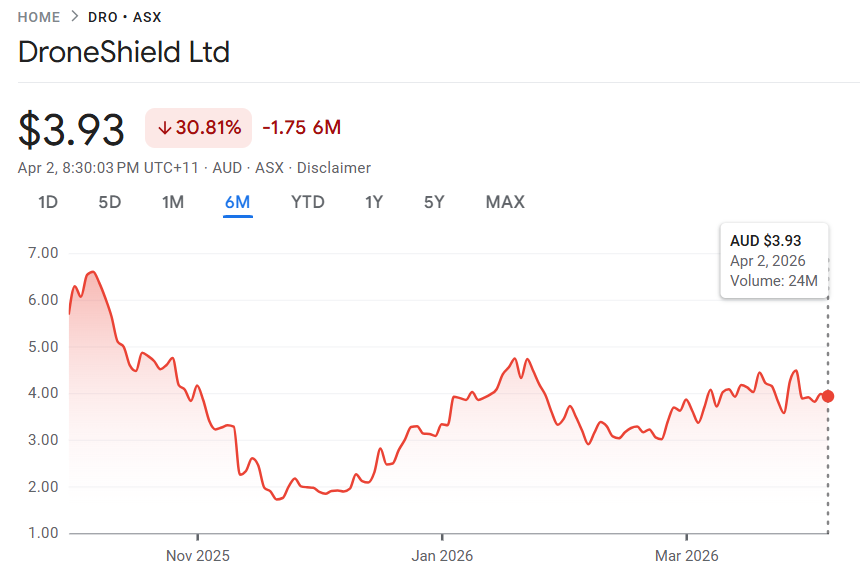
Der DRO-Aktienkurs bleibt charttechnisch spannend, aber auch sehr volatil. Ende März 2026 notierte die Aktie im Bereich von 3,91 bis 3,92 AUD. Nach dem starken Kurssprung auf 4,26 AUD am 25. März und dem Zwischenhoch bei 4,72 AUD am 26. März kam es schnell zu Gewinnmitnahmen. Am 27. März fiel die Aktie wieder auf 3,88 AUD, bevor sie sich zum Wochenauftakt leicht stabilisierte. Das zeigt, dass DroneShield zwar weiter von starkem Momentum profitieren kann, kurzfristig aber anfällig für scharfe Rücksetzer bleibt.

Aus technischer Sicht liegt der erste wichtige Unterstützungsbereich nun bei 3,85 bis 3,90 AUD, da sich der Kurs dort zuletzt mehrfach stabilisiert hat. Darunter rückt die Zone um 3,55 bis 3,57 AUD in den Fokus, die Ende März als markantes kurzfristiges Tief getestet wurde. Auf der Oberseite bleibt der Bereich um 4,25 bis 4,30 AUD der erste relevante Widerstand, da hier die starke Aufwärtsbewegung zunächst ins Stocken geraten ist. Darüber wäre das Hoch bei 4,72 AUD die nächste wichtige Marke für die Bullen.

Die Indikatoren liefern derzeit kein eindeutiges Trendbild. Investing.com beschreibt die technischen Indikatoren für DroneShield auf Tagesbasis insgesamt als neutral, während die gleitenden Durchschnitte eher auf Kauf deuten. Das spricht für ein gemischtes Bild: Der übergeordnete Trend ist noch konstruktiv, kurzfristig fehlt aber ein klarer neuer Ausbruch.

Für den weiteren Verlauf ist entscheidend, ob der DRO-Aktienkurs die Zone über 4,25 AUD zurückerobern kann. Gelingt das, könnte die Aktie erneut das Hoch bei 4,72 AUD ansteuern. Fällt sie dagegen nachhaltig unter 3,85 AUD, dürfte sich der Blick wieder in Richtung 3,55 AUD verschieben. Damit bleibt DroneShield technisch gesehen ein Wachstumswert mit hoher Dynamik, aber auch mit entsprechend hohem Schwankungsrisiko.

Droneshield-Aktienkursverlauf (2024–2026)

Der Kursverlauf der DroneShield-Aktie zwischen 2024 und 2026 zeigt sehr klar, warum der Wert als wachstumsstark, aber auch als besonders volatil gilt. In diesem Zeitraum wurde die Aktie nicht nur von einer verbesserten operativen Entwicklung getragen, sondern auch von steigenden Erwartungen an den globalen Counter-Drone-Markt. Gleichzeitig führten starke Kursanstiege immer wieder zu schnellen Rücksetzern.

2024: Der Markt beginnt, das Wachstum neu zu bewerten

Im Jahr 2024 rückte DroneShield stärker in den Fokus vieler Anleger, weil das Unternehmen seine Wachstumsstory zunehmend mit konkreten Zahlen untermauerte. Laut den später veröffentlichten 2025er Unternehmensunterlagen lag der Umsatz 2024 bei rund 57,5 Mio. AUD, bevor er 2025 dann noch einmal massiv anzog. Damit wurde 2024 zu einem wichtigen Übergangsjahr, in dem der Markt begann, nicht mehr nur das Zukunftspotenzial, sondern auch die tatsächliche operative Entwicklung einzupreisen.

2025: Starker Aufwärtstrend durch Rekordzahlen

2025 war das entscheidende Jahr für die Neubewertung der Aktie. DroneShield meldete für das Gesamtjahr 216,5 Mio. AUD Umsatz, was einem Anstieg von 276 Prozent gegenüber 2024 entsprach. Auch der Gewinn nach Steuern und das SaaS-Geschäft verbesserten sich deutlich. Diese Entwicklung half der Aktie, sich als ernstzunehmender Wachstumswert im Verteidigungs- und Sicherheitstechnologiesektor zu etablieren. Der starke Kursanstieg in 2025 spiegelte daher nicht nur Marktstimmung wider, sondern auch eine klar verbesserte fundamentale Lage.

2026: Hohe Dynamik, aber deutlich mehr Schwankungen

Auch 2026 bleibt der Droneshield-Aktienkurs von starkem Momentum geprägt. Laut den verfügbaren Kursdaten bewegte sich die Aktie Ende März 2026 im Bereich von rund 3,88 bis 3,91 AUD. Zuvor hatte der Kurs am 25. März 2026 noch bei etwa 4,26 AUD gelegen und erreichte am 26. März 2026 sogar ein Zwischenhoch von 4,72 AUD, bevor es rasch zu Gewinnmitnahmen kam. Bereits am 27. März 2026 fiel die Aktie wieder in den Bereich um 3,88 AUD zurück. Diese Entwicklung zeigt, dass positive Erwartungen schnell eingepreist werden, die Aktie aber gleichzeitig sehr anfällig für kurzfristige Korrekturen bleibt.

Was der Kursverlauf von 2024 bis 2026 zeigt

Insgesamt lässt sich der Kursverlauf der DroneShield-Aktie von 2024 bis 2026 als klarer Aufwärtstrend mit ausgeprägten Zwischenkorrekturen beschreiben. 2024 war das Jahr der wachsenden Aufmerksamkeit, 2025 das Jahr der fundamentalen Bestätigung und 2026 bisher das Jahr der starken, aber nervösen Neubewertung. Für Anleger bedeutet das: Die Aktie profitiert von einem starken langfristigen Narrativ, reagiert aber kurzfristig sehr sensibel auf Nachrichten, Erwartungen und Marktstimmung.

Fazit

Die DroneShield-Aktie bleibt zwischen 2026 und 2030 eine spannende Wachstumsstory mit hohem Potenzial, aber auch erhöhter Volatilität. Das Unternehmen profitiert von einem schnell wachsenden Counter-Drone-Markt, einer deutlich stärkeren Umsatzbasis, einer soliden Cash-Position und dem Ausbau seiner internationalen Präsenz. Gleichzeitig sollten Anleger die Risiken nicht unterschätzen, da die Aktie stark auf Auftragslage, operative Umsetzung und Marktstimmung reagiert.

Unterm Strich spricht der langfristige Trend für weiteres Wachstum, sofern DroneShield seine starke Pipeline, technologische Entwicklung und Skalierung erfolgreich in nachhaltige Umsätze und stabile Margen umwandeln kann. Für Anleger bleibt die Aktie damit vor allem dann interessant, wenn sie Chancen im Verteidigungs- und Sicherheitstechnologiesektor suchen und kurzfristige Kursschwankungen aushalten können.

Eröffnen Sie ein Live-Konto bei Ultima Markets, um Aktienmärkte zu verfolgen und Handelschancen in Echtzeit zu nutzen.

FAQ

Wie hoch wird DroneShield steigen?

Das hängt von Auftragswachstum, Skalierung und Marktstimmung ab. Langfristig besteht Potenzial, kurzfristig bleibt die Aktie aber sehr volatil.

Wo steht die DroneShield Aktie 2030?

Ein genaues Kursziel für 2030 gibt es nicht. Im positiven Szenario könnte DroneShield bis dahin deutlich höher stehen, wenn Umsatz, Margen und internationale Expansion weiter zulegen.

Hat DroneShield eine Zukunft?

Ja, DroneShield hat Zukunftspotenzial, weil der Markt für Counter-Drone-Technologie wächst. Entscheidend ist aber, ob das Unternehmen seine starke Nachfrage in nachhaltige Gewinne umwandeln kann.

DEUTZ Aktie Prognose 2026–2030: Kursziele, Analyse & Ausblick

Die kurze Antwort: Analysten sehen für die DEUTZ Aktie aktuell im Durchschnitt ein 12-Monats-Kursziel von 11,50 €. Auf der offiziellen DEUTZ-Übersicht werden derzeit Zielkurse zwischen 9,30 € und 12,90 € genannt. Für 2027 bis 2030 gibt es öffentlich meist keine standardisierten, breit konsolidierten Kursziele; langfristig rücken deshalb vor allem die operative Entwicklung, die 2026-Guidance und die Unternehmensziele bis 2030 in den Mittelpunkt.

DEUTZ Aktie auf einen Blick

KennzahlWert
Kurs (Stand 27.03.2026)8,35 €
Tagesspanne8,21 € – 8,54 €
52-Wochen-Spanne5,00 € – 12,50 €
Analystenkonsens (12 Monate)11,50 €
Analysten-Spanne10,00 € – 12,90 €
Analystenrating5x Buy, 0x Hold, 0x Sell
WKN / ISIN630500 / DE0006305006
Unternehmens-Guidance 2026Umsatz 2,3–2,5 Mrd. €, bereinigte EBIT-Marge 6,5 %–8,0 %

Aktuelle Lage der DEUTZ Aktie

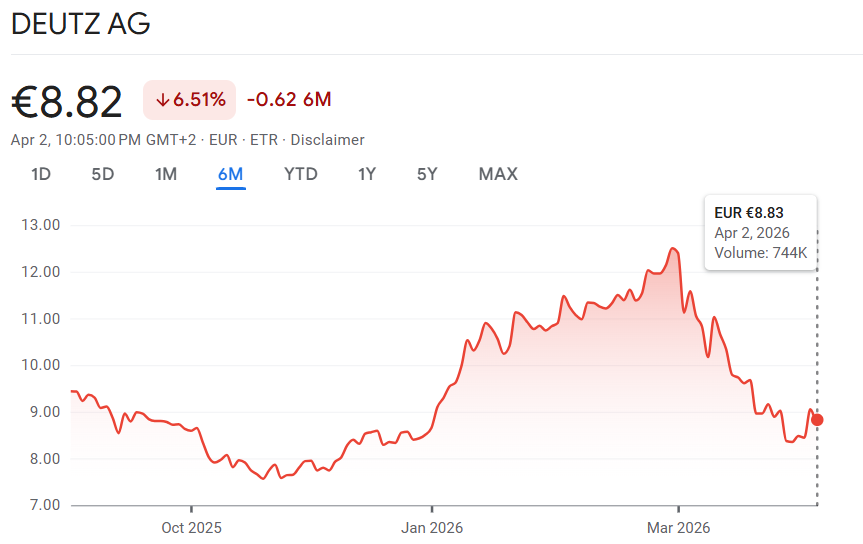
Zum 27.03.2026 lag der öffentlich ausgewiesene DEUTZ-Kurs bei 8,35 €. Die Tagesspanne lag zwischen 8,21 € und 8,54 €, während die 52-Wochen-Spanne von 5,00 € bis 12,50 € reichte. Das zeigt: Die Aktie bleibt trotz strategischer Fortschritte volatil und für Anleger nur dann passend, wenn sie mit stärkeren Kursschwankungen umgehen können.

Zusätzliche Aufmerksamkeit bekam DEUTZ im Frühjahr 2026 durch die Rückkehr in den MDAX mit Wirkung zum 23. März 2026. Das Unternehmen bezeichnete den Schritt selbst als Signal dafür, dass der Kapitalmarkt die breitere strategische Aufstellung wahrnimmt. Kurz zuvor hatte DEUTZ für 2025 einen Umsatzanstieg um 12,7 % auf 2,04 Mrd. € sowie ein Plus beim Auftragseingang von 13,7 % auf 2,08 Mrd. € gemeldet.

DEUTZ-Aktie Prognose 2026–2030

Die DEUTZ-Aktie Prognose 2026–2030 hängt vor allem davon ab, ob das Unternehmen seine Wachstumsstrategie und Profitabilitätsziele erfolgreich umsetzt. Kurzfristig steht 2026 die operative Entwicklung im Fokus, da DEUTZ für das laufende Jahr einen Umsatz von 2,3 bis 2,5 Milliarden Euro sowie eine bereinigte EBIT-Marge von 6,5 % bis 8,0 % erwartet. Langfristig hat sich das Unternehmen das Ziel gesetzt, den Umsatz bis 2030 auf 4 Milliarden Euro zu steigern und eine bereinigte EBIT-Marge von 10 % zu erreichen. Der aktuelle Analystenkonsens für die nächsten zwölf Monate liegt bei 11,50 €, während die veröffentlichten Kursziele zwischen 10,00 € und 12,90 € liegen.

JahrErwartung für DEUTZEinordnung für die Aktie
2026Fokus auf Umsetzung der neuen Konzernstruktur und Erreichung der Jahres-GuidanceEntscheidend für die kurzfristige Kursentwicklung
2027Erste volle Effekte der Reorganisation und der Zukäufe könnten sichtbarer werdenWichtig für Marktvertrauen und Margenprofil
2028Ausbau wachstumsstärkerer Bereiche wie Energy, Service und NewTechKönnte das Geschäftsmodell breiter und weniger abhängig vom klassischen Motorengeschäft machen
2029Fortschritt in Richtung der 2030-Ziele rückt stärker in den MittelpunktAnleger dürften verstärkt auf Skalierung und Ergebnisqualität achten
2030Unternehmensziel von 4 Mrd. € Umsatz und 10 % bereinigter EBIT-MargeMaßgeblich für die langfristige Bewertung der DEUTZ-Aktie

Die Tabelle zeigt keine garantierten Kursziele, sondern eine strukturierte Einordnung der möglichen Entwicklung auf Basis der aktuell bekannten Unternehmensziele, Analystenschätzungen und strategischen Maßnahmen. DEUTZ betont selbst, dass externe Analystenstudien nicht vom Unternehmen erstellt werden und keine Bestätigung durch DEUTZ darstellen.

Prognose für 2026

Für 2026 ist die DEUTZ-Aktie vor allem davon abhängig, ob das Unternehmen seine eigene Jahresprognose erfüllt. DEUTZ rechnet mit profitablem Wachstum und hat zugleich eine neue Organisationsstruktur mit fünf eigenständigen Geschäftsbereichen eingeführt. Gelingt die Umsetzung, könnte das die Grundlage für eine stabilere Bewertung schaffen. Aus Analystensicht ist der kurzfristige Referenzpunkt vor allem der 12-Monats-Konsens von 11,50 €.

Prognose für 2027

Im Jahr 2027 dürfte der Markt stärker bewerten, ob die Neuaufstellung von DEUTZ tatsächlich zu besseren operativen Ergebnissen führt. Dann sollte klarer werden, wie gut die Geschäftsbereiche Engines, Service, Energy, NewTech sowie Defense & Other zusammenwirken und ob die Transformation die Margen nachhaltig verbessert. Für die Aktie wäre das ein wichtiges Signal, weil der Kapitalmarkt dann nicht mehr nur auf Ankündigungen, sondern auf belastbare Ergebnisse schaut.

Prognose für 2028

Für 2028 könnte besonders relevant werden, wie stark DEUTZ in Bereichen außerhalb des klassischen Motorengeschäfts wächst. Das Unternehmen baut das Energiegeschäft gezielt aus, und der Kapitalmarkt dürfte genau beobachten, ob diese Bereiche zusätzliche Umsatz- und Ergebnisbeiträge liefern. Je breiter DEUTZ aufgestellt ist, desto eher könnte die Aktie von einem robusteren Geschäftsmodell profitieren.

Prognose für 2029

Im Jahr 2029 wird sich die Diskussion voraussichtlich stärker auf die Frage richten, ob DEUTZ auf Kurs zu seinen langfristigen 2030-Zielen liegt. Dann dürfte nicht nur das Umsatzwachstum zählen, sondern auch die Qualität des Wachstums, also Margen, Cashflow und die Stabilität der einzelnen Geschäftsbereiche. Für Anleger wäre 2029 damit ein entscheidendes Zwischenjahr auf dem Weg zur langfristigen Neubewertung.

Prognose für 2030

Für 2030 hat DEUTZ ein klares strategisches Ziel formuliert: 4 Milliarden Euro Umsatz und eine bereinigte EBIT-Marge von 10 %. Ob die DEUTZ-Aktie dieses Potenzial tatsächlich einpreisen kann, hängt davon ab, wie konsequent das Unternehmen seine Strategie in den kommenden Jahren umsetzt. Damit ist 2030 weniger ein einzelnes Kursziel als vielmehr ein Prüfstein für den langfristigen Unternehmenserfolg.

DEZ-Aktienkurs: Technischer Überblick

Aus technischer Sicht hat sich das Bild für die DEUTZ-Aktie zuletzt deutlich eingetrübt. Nachdem der Wert Ende Februar 2026 noch ein Allzeithoch von 12,50 € erreicht hatte, notierte die Aktie am 27. März 2026 nur noch bei rund 8,35 €. Damit liegt der Kurs klar unter wichtigen kurzfristigen und mittelfristigen Durchschnittslinien, was auf nachlassende Dynamik und einen belasteten Trend im Tageschart hindeutet.

Auch die gleitenden Durchschnitte sprechen aktuell eher für Vorsicht. MarketScreener weist den 20-Tage-Durchschnitt bei 10,19 €, den 50-Tage-Durchschnitt bei 10,79 € und den 100-Tage-Durchschnitt bei 9,615 € aus. Solange die DEUTZ-Aktie unter diesen Marken bleibt, dürfte es schwer werden, ein klar bullisches technisches Signal abzuleiten.

Bei den Momentum-Indikatoren zeigt sich inzwischen ein anderes Bild als noch im Januar. Während frühere Analysen einen überkauften Markt signalisierten, deuten die aktuellen Werte eher auf eine überverkaufte Lage hin. Laut MarketScreener liegt der RSI auf 14-Tage-Basis bei 29,36, was häufig als Schwächezeichen gewertet wird, kurzfristig aber auch auf die Möglichkeit einer technischen Gegenbewegung hindeuten kann. Investing.com stuft die technischen Indikatoren und die gleitenden Durchschnitte auf Tagesbasis derzeit insgesamt sogar als „Strong Sell“ ein.

Für die kurzfristige Chartbeobachtung ist nun entscheidend, ob die Aktie den Bereich um 8,20 € bis 8,35 € stabilisieren kann. Gelingt das, könnte sich eine technische Erholung entwickeln. Auf der Oberseite würden zunächst die Zonen um den 100-Tage-Durchschnitt bei 9,62 € sowie den 20-Tage-Durchschnitt bei 10,19 € als wichtige Widerstandsbereiche in den Vordergrund schieben. Fällt der Kurs dagegen erneut klar unter die jüngste Unterstützungszone, dürfte der Markt die Schwächephase vorerst fortschreiben. Diese technische Einordnung dient nur der Information und stellt keine Anlageberatung dar.

Was bedeutet das für Anleger?

Die DEUTZ-Aktie Prognose 2026–2030 bleibt insgesamt konstruktiv, weil das Unternehmen mit einer klaren Transformationsstrategie, einer verbesserten 2026-Guidance und langfristigen Wachstumszielen arbeitet. Trotzdem sollten Anleger beachten, dass DEUTZ ein zyklischer Industriewert bleibt. Das bedeutet, dass Nachfrage, Konjunktur, Margenentwicklung und die Umsetzung der Strategie die Kursentwicklung maßgeblich beeinflussen können. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse.

Analysten-Kursziele für die DEUTZ Aktie

Wichtig: DEUTZ weist ausdrücklich darauf hin, dass die folgenden Einschätzungen nicht vom Unternehmen selbst erstellt wurden und keine Billigung durch DEUTZ darstellen. Die offizielle Analystenliste ist außerdem nicht zwingend vollständig.

DatumKurszielInstitutEinschätzung
18.11.202510,00 €BerenbergBuy
10.11.20259,30 €DZ BankBuy
26.03.202612,00 €Kepler CheuvreuxBuy
03.03.202612,90 €M.M. WarburgBuy
13.01.202612,60 €ODDO BHFBuy
21.11.202510,00 €Quirin PrivatbankBuy

Auffällig ist, dass alle auf der offiziellen DEUTZ-Übersicht gelisteten Häuser derzeit ein Buy-Rating führen. Auf Investing.com liegt der 12-Monats-Konsens bei 11,50 € und damit klar über dem zuletzt ausgewiesenen Kurs.

Chancen für die DEUTZ Aktie bis 2030

Für eine DEUTZ Aktie Prognose bis 2030 ist weniger ein starres Kursziel entscheidend als die Frage, ob das Unternehmen seine Transformations- und Margenziele erreicht. Genau hier liegen derzeit die wichtigsten Kurstreiber.

  1. Fünf eigenständige Geschäftsbereiche sollen mehr Fokus bringen

DEUTZ hat zum 1. Januar 2026 eine neue Struktur mit fünf eigenständigen Geschäftsbereichen eingeführt: Defense, Energy, Engines, NewTech und Service. Ziel ist es, die unterschiedlichen Märkte gezielter zu steuern und Entscheidungen näher an den operativen Einheiten zu treffen. Für Investoren ist das relevant, weil ein klarerer Konzernaufbau die Umsetzung der Strategie beschleunigen kann.

  1. Das Energiegeschäft gewinnt an Bedeutung

Besonders interessant ist die Expansion im Energiebereich. Mit der Übernahme von Frerk erwartet DEUTZ zusätzliche profitable Umsätze von rund 100 Mio. €. Bis 2030 soll der Umsatz im Energiegeschäft auf etwa 500 Mio. € steigen. Im März 2026 betonte das Unternehmen zudem, dass Frerk die Position von DEUTZ im wachsenden Markt für Notstromsysteme von Rechenzentren stärkt.

  1. Die 2025-Zahlen und die 2026-Guidance sehen klar besser aus

DEUTZ meldete für 2025 einen Umsatz von 2,04 Mrd. €, einen Auftragseingang von 2,08 Mrd. € und eine bereinigte EBIT-Marge von 5,5 %. Für 2026 rechnet das Unternehmen mit einem Umsatz von 2,3 bis 2,5 Mrd. € sowie einer bereinigten EBIT-Marge von 6,5 % bis 8,0 %. Wenn diese Ziele erreicht werden, kann das die Bewertung der Aktie stützen.

  1. Der Kapitalmarkt nimmt DEUTZ wieder stärker wahr

Die Rückkehr in den MDAX ersetzt keine Fundamentaldaten, sie kann aber die Sichtbarkeit des Unternehmens am Kapitalmarkt erhöhen. DEUTZ selbst beschreibt die Aufnahme als Beleg dafür, dass die strategische Neuausrichtung vom Markt wahrgenommen wird.

Fazit

Die DEUTZ-Aktie bleibt ein interessanter Wert für Anleger, die auf die weitere Umsetzung der Unternehmensstrategie bis 2030 blicken. Positiv wirken die neue Konzernstruktur, der Ausbau wachstumsstärkerer Geschäftsbereiche und die langfristigen Finanzziele. Gleichzeitig sollten Anleger die zyklischen Risiken und die Volatilität der Aktie im Blick behalten.

Eröffnen Sie noch heute Ihr Live-Konto bei Ultima Markets und starten Sie in den Aktienhandel.

FAQs

Wie hoch kann die DEUTZ Aktie steigen?

Analysten sehen aktuell ein Kurspotenzial bis etwa 12,90 €, basierend auf veröffentlichten Kurszielen. Langfristig hängt die Entwicklung von Umsatzwachstum und Margen ab.

Warum steigt die DEUTZ Aktie so stark?

Die DEUTZ Aktie steigt durch verbesserte Geschäftszahlen, steigende Aufträge und die strategische Neuausrichtung, insbesondere im Energie- und Servicebereich.

Was ist das Kursziel von DEUTZ für 2026?

Das durchschnittliche 12-Monats-Kursziel für 2026 liegt bei rund 11,50 €, mit einer Spanne von etwa 10,00 € bis 12,90 € laut Analysten.

Intel Aktie Prognose, Kursziel und Analyse

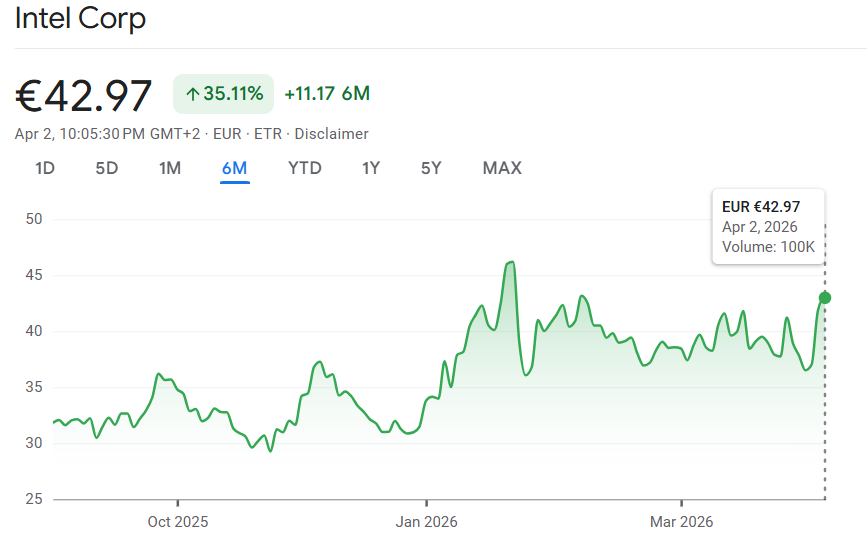
Die Intel Aktie steht 2026 wieder stärker im Blick vieler Anleger. Anders als Nvidia wird Intel derzeit nicht als klassische Wachstumsaktie gesehen, sondern vor allem als möglicher Turnaround-Kandidat. Die Hoffnung stützt sich auf neue Fertigungstechnologie, frische Produkte und eine bessere operative Umsetzung. Aktuell notiert die Aktie bei rund 43,13 US-Dollar. Das durchschnittliche Analystenkursziel liegt laut aktien.guide bei 47,43 US-Dollar, während die Mehrheit der Experten derzeit zu Halten rät. Damit stellt sich für viele Anleger die Frage, ob Intel 2026 echte Aufholchancen bietet oder ob die Risiken weiterhin überwiegen.

Intel ist für deutsche Anleger kein unbekannter Wert. Die Aktie wird unter WKN 855681 und ISIN US4581401001 geführt; an der Nasdaq lautet das Kürzel INTC. Inhaltlich ist die Investment-Story derzeit eng an vier Themen gekoppelt: den neuen CEO Lip-Bu Tan, die Entwicklung des 18A-Prozessknotens, die Lage im Data-Center- und KI-Geschäft sowie die Frage, ob Intel sein verlustreiches Foundry-Segment in den kommenden Jahren stabilisieren kann.

Aktueller Kurs der Intel Aktie

Intel-Aktienprognose 2026–2030

Die Intel-Aktie bleibt zwischen 2026 und 2030 vor allem eine Turnaround-Story. Während viele Halbleiterwerte in den vergangenen Jahren über starkes KI-Wachstum bewertet wurden, muss Intel den Markt erst noch davon überzeugen, dass neue Fertigungstechnologien, ein stabileres Rechenzentrumsgeschäft und die Foundry-Strategie auch dauerhaft in bessere Margen und höhere Gewinne münden können. Genau deshalb hängt die Intel-Aktienprognose 2026 bis 2030 weniger von kurzfristigen Schlagzeilen ab als von der Frage, ob Intel seine operative Wende Schritt für Schritt umsetzen kann.

Für das laufende Jahr bleibt der Ausblick vorsichtig. Intel meldete für das Geschäftsjahr 2025 einen Umsatz von 52,9 Milliarden US-Dollar, während der Ausblick für das erste Quartal 2026 nur 11,7 bis 12,7 Milliarden US-Dollar Umsatz und ein bereinigtes Ergebnis je Aktie von rund null vorsah. Das zeigt, dass der Konzern zwar stabiler wirkt als in der Schwächephase zuvor, operativ aber noch nicht an einem Punkt angekommen ist, der einen klaren Neubewertungszyklus rechtfertigt.

Für die mittelfristige Entwicklung ist vor allem Intel 18A entscheidend. Der neue Fertigungsprozess gilt als Schlüssel dafür, ob Intel im Wettbewerb technologisch wieder aufschließen und zugleich seine Foundry-Ambitionen glaubwürdig ausbauen kann. Reuters berichtete Anfang März 2026, dass CEO Lip-Bu Tan den 18A-Knoten wieder stärker auch als mögliches Angebot für externe Kunden betrachtet. Sollte Intel damit tatsächlich zusätzliche Foundry-Kunden gewinnen, wäre das ein wichtiger Hebel für die Bewertung bis 2030. Bleiben die Fortschritte dagegen hinter den Erwartungen zurück, dürfte die Aktie anfällig für Rückschläge bleiben.

Auch der Analystenkonsens spricht derzeit eher für ein vorsichtiges Basisszenario als für Euphorie. Laut aktien.guide liegt das durchschnittliche Kursziel für die Intel-Aktie aktuell bei 47,43 US-Dollar, während die Mehrheit der Analysten die Aktie weiterhin mit Halten einstuft. Das deutet darauf hin, dass der Markt Intel zwar wieder etwas mehr zutraut, aber noch klare Belege für eine nachhaltige Verbesserung sehen will.

Mögliche Entwicklung der Intel-Aktie von 2026 bis 2030

JahrMögliche TendenzWas dafür entscheidend ist
2026Stabilisierungsjahr18A-Rollout, Ausführung unter CEO Lip-Bu Tan, Entwicklung von Umsatz und Margen
2027Erste Neubewertung möglichFortschritte im Foundry-Geschäft, stärkere Nachfrage im Data Center und AI-Segment
2028Turnaround muss sich beweisenHöhere Profitabilität, bessere Auslastung der Fertigung, Marktanteile im Serverbereich
2029Langfristige Strategie im FokusOb Intel aus 18A und Folgeprozessen ein tragfähiges Ökosystem aufbaut
2030Entscheidung über die LangfriststoryOb Intel als Technologiewert mit nachhaltigem Gewinnwachstum zurückkehrt oder hinter Wettbewerbern zurückbleibt
Intel-Aktienprognose

INTC-Aktienkurs: Technischer Überblick

Aus technischer Sicht hat sich das Bild bei INTC zuletzt eingetrübt. Der Aktienkurs lag zuletzt bei rund 41,19 US-Dollar und damit deutlich unter dem Jahreshoch von 54,60 US-Dollar. Allein am 30. März 2026 verlor die Aktie 4,5 %, nachdem sie bereits am vorherigen Handelstag schwächer geschlossen hatte. Das unterstreicht, dass der kurzfristige Trend aktuell eher von Abgabedruck geprägt ist.

Auch die wichtigsten technischen Indikatoren sprechen derzeit eher für Vorsicht. Laut TipRanks liegt der Kurs unter dem 20-Tage-EMA bei 45,28 US-Dollar und unter dem 50-Tage-SMA bei 46,45 US-Dollar, was kurzfristig als Verkaufssignal gewertet wird. Gleichzeitig notiert die Aktie aber noch über dem 100-Tage-SMA bei 42,56 US-Dollar nur knapp darunter beziehungsweise über dem 200-Tage-SMA bei 34,79 US-Dollar, was zeigt, dass der übergeordnete mittelfristige bis langfristige Aufwärtstrend noch nicht vollständig gebrochen ist.

Beim Momentum bleibt das Bild gemischt. Capital.com verwies zuletzt auf einen RSI von 35,59, der sich im unteren neutralen Bereich bewegt. Das bedeutet, dass die Aktie zwar bereits deutlich zurückgesetzt hat, technisch aber noch nicht zwingend als stark überverkauft gilt. Gleichzeitig deutet ein ADX von 42,47 darauf hin, dass der bestehende Trend eine gewisse Stärke hat. Solange sich der Kurs also nicht klar erholt, bleibt das kurzfristige Chartbild anfällig.

Für Trader sind damit vor allem die nächsten Kurszonen wichtig. Marktbeobachter sehen im Bereich um 43 US-Dollar eine kurzfristig wichtige Unterstützungszone, während auf der Oberseite der Bereich um 50 US-Dollar als markanter Widerstand gilt. TradingView-Ideen und weitere Marktkommentare nennen zudem 43,25 US-Dollar als kurzfristige Schlüsselmarke und 42,30 US-Dollar als nächstes relevantes Abwärtsniveau, falls die Unterstützung nicht hält.

Unterm Strich bleibt der INTC-Aktienkurs technisch angeschlagen. Kurzfristig dominiert ein schwächeres Setup mit Druck unter wichtigen gleitenden Durchschnitten. Erst wenn die Aktie zentrale Widerstände zurückerobert und sich wieder über die kurzfristigen Durchschnittslinien schiebt, würde sich das technische Bild spürbar aufhellen. Bis dahin bleibt Intel aus charttechnischer Sicht eher ein Wert für risikobewusste Anleger und Trader, die auf eine Stabilisierung an klar definierten Unterstützungen achten.

Intel-Aktienkursverlauf (2024–2026)

Der Intel-Aktienkursverlauf zwischen 2024 und 2026 war von starken Schwankungen geprägt und zeigt, wie eng die Aktie an Erwartungen rund um den operativen Turnaround gekoppelt ist. Nach einem sehr schwachen Jahr 2024, in dem die Aktie laut Reuters um mehr als 60 Prozent einbrach, geriet Intel vor allem wegen Problemen im KI-Wettbewerb, hoher Kosten und Unsicherheiten rund um das Foundry-Geschäft unter Druck. Bereits im Frühjahr 2024 belastete zudem die Offenlegung hoher Verluste im Fertigungssegment die Stimmung am Markt.

Im Jahr 2025 setzte dann eine deutliche Gegenbewegung ein. Reuters zufolge gewann die Intel-Aktie im Verlauf des Jahres 84 Prozent und übertraf damit sogar den Anstieg des Philadelphia Semiconductor Index. Getrieben wurde die Erholung vor allem durch neue Hoffnungen auf einen strategischen Neustart unter CEO Lip-Bu Tan, Kostensenkungen, Investitionen und die Erwartung, dass Intel bei Produkten und Fertigung wieder an Boden gewinnen könnte. Gleichzeitig blieb der Kursverlauf aber nicht geradlinig. Im April 2025 fiel die Aktie nach einem schwachen Ausblick um mehr als 8 Prozent, und auch im Juli sorgten Sorgen um die Zukunft des Foundry-Geschäfts erneut für deutlichen Verkaufsdruck.

2026 zeigt sich bisher ein gemischtes Bild. Anfang Januar profitierte Intel zunächst von Optimismus rund um neue 18A-basierte Produkte wie Panther Lake, was die Turnaround-Story weiter stützte. Kurz darauf kam es jedoch zu einem kräftigen Rückschlag, als der Konzern einen enttäuschenden Ausblick und Lieferengpässe bei KI-getriebenen Rechenzentrumschips einräumte. Reuters berichtete im Januar von einem Kursrutsch um rund 14 Prozent nach den Zahlen. Im März drehte die Stimmung zwischenzeitlich wieder etwas ins Positive, nachdem Aussagen des Managements Hoffnungen nährten, dass Intel 18A doch auch für externe Foundry-Kunden relevant werden könnte.

Trotz dieser Erholungsversuche bleibt die Aktie technisch und historisch betrachtet noch klar unter ihren jüngsten Hochs. Laut MarketWatch schloss Intel am 30. März 2026 bei 41,19 US-Dollar. Damit lag der Kurs rund 24,56 Prozent unter dem 52-Wochen-Hoch von 54,60 US-Dollar, das am 22. Januar 2026 erreicht wurde. Der Verlauf von 2024 bis 2026 zeigt damit sehr deutlich, dass Intel zwar wieder Turnaround-Fantasie aufgebaut hat, der Markt aber weiterhin auf belastbare Beweise für eine nachhaltige operative Verbesserung wartet.

Fazit

Die Intel Aktie bleibt 2026 ein Wert mit Chancen, aber auch mit klaren Risiken. Im Mittelpunkt stehen der Turnaround, die Fortschritte bei 18A, die Entwicklung des Foundry-Geschäfts und die Frage, ob Intel operativ wieder nachhaltiger liefern kann. Genau deshalb bleibt die Aktie für viele Anleger interessant, zugleich aber auch schwankungsanfällig.

Wer an eine erfolgreiche Neuausrichtung glaubt, könnte die Intel Aktie als möglichen Turnaround-Kandidaten im Blick behalten. Wer dagegen mehr Stabilität und planbarere Wachstumsdynamik sucht, dürfte vorerst vorsichtiger bleiben.

Behalten Sie die Intel Aktie und weitere internationale Werte im Blick und entdecken Sie mit Ultima Markets neue Marktchancen im CFD-Handel. Eröffnen Sie jetzt Ihr Konto bei Ultima Markets und verfolgen Sie Aktienmärkte flexibel über eine moderne Handelsumgebung.

FAQs

Wie wird sich die Intel Aktie entwickeln?

Die Intel Aktie dürfte sich vor allem danach entwickeln, ob Intel bei 18A, KI-Chips und dem Foundry-Geschäft Fortschritte macht. Kurzfristig bleibt die Aktie volatil, langfristig hängt viel von der operativen Umsetzung ab.

Warum stürzt die Intel-Aktie ab?

Die Intel-Aktie fällt meist bei schwachen Prognosen, Margendruck, Lieferproblemen oder Zweifeln am Turnaround. Besonders belastend sind Unsicherheiten rund um KI-Wachstum und die Profitabilität des Foundry-Geschäfts.

Soll man Intel Aktien kaufen?

Intel Aktien passen eher zu Anlegern, die auf einen Turnaround setzen und Schwankungen aushalten können. Für vorsichtige Anleger bleibt die Aktie riskant, solange Intel die operative Wende nicht klar bestätigt.

Global Service Disruption of Amazon Web Services (AWS) – Resolved

Dear Valued Clients,

We are pleased to inform you that the earlier AWS-related disruption has been fully resolved. All services are now operating normally.

We sincerely appreciate your patience and understanding throughout this incident.

Best regards,
Ultima Markets

Ultima Markets The trading sessions of holiday in August

The trading sessions of some products will be adjusted due to international holidays. Please refer to the following details:
Holiday Date Adjustment Actions GMT+3 Adjustment Products
Swiss National Day 2025.08.01 Market Closed SWI20
Battle of Boyacá Day 2025.08.07 Market Closed USDCOP
Independence Day 2025.08.15 Market Closed USDINR, IND50, USDCLP, USDKRW
Assumption of Mary 2025.08.18 Market Closed USDCOP
UK Bank Holiday 2025.08.25 Market Closed UK100, UK100ft. LongGilt
Late Open 14:30 Cocoa, Coffee, Sugar
UK Bank Holiday 2025.08.26 Late Open 03:00 UK100. UK100ft
Ganesh Chaturthi 2025.08.27 Market Closed USDINR

Friendly Reminder

  • • The mentioned times are based on DST system time GMT+3.
  • • Liquidity providers might adjust the trading sessions base on the dynamic nature of market conditions. The up-to-date execution data should be subject to information on the MetaTrader software/application.
    If you have any questions or require assistance, please do not hesitate to contact [email protected]

Leverage Adjustments During Major Economic News Releases

Dear Valued Client:

To ensure a more stable trading environment during major news events, Ultima Markets will implement the following temporary leverage adjustments during specific news releases, effective from June 23, 2025:

USD-Related News:

– Leverage for Forex, Gold & Silver, and Indices will be adjusted to 200:1.

– Oil leverage will remain unchanged.

Crude Oil-Related News:

– Leverage for Oil will be adjusted to 200:1.

News Related to Other Countries:

– Leverage for Forex pairs will be adjusted to 200:1.

Please be reminded that:

– Gold and indices will only be affected by USD-related news

– Market volatility risks still exist. We strongly advise maintaining prudent risk management, including appropriate position sizing.

We are committed to providing a secure and efficient trading experience.

Should you have any questions or require further assistance, please do not hesitate to contact our support team.

Thank you for your trust and support in Ultima Markets.

Best regards,

Ultima Markets

Important Notice Regarding Position Records for USC (Cent Account)

Dear Client,

As part of our ongoing commitment to enhancing your trading experience and ensuring a seamless environment for all our clients, we would like to inform you about an upcoming adjustment related to your USC (Cent Account) on the MT4 platform, effective May 17, 2025.

Adjustment Details:

1. USC (Cent) Account History Order Archiving:

  • Closed position records older than 14 days will be archived.

  • Open positions, balance, and credit records will not be affected and will remain fully visible.

2. Platform: This adjustment will take effect directly on the MT4 platform.

Friendly Reminders:

1. Irreversible Archiving: Once history position records are archived, they cannot be restored.

2. Orders meeting the auto-archiving conditions will be archived automatically without prior notice.

3. Export Your Records: We strongly encourage you to export your account statement from MT4 in advance to retain any records for your reference. Please click Here for step-by-step guidance on how to export your account statement.

4. This update applies only to historical orders — all active accounts and trading operations will continue as usual.

This adjustment is part of our ongoing efforts to maintain a high standard of service and provide a smooth, efficient trading experience for all our clients.

Thank you for your understanding and support.

Wishing you all the best.

Sincerely,

Ultima Markets

Ultima Markets Notification of Server Upgrade

As part of our commitment to providing our clients with the best reliability and service, there will be a server upgrade & maintenance this weekend. Trading sessions this weekend are as follows:

Date

Trading sessions

Trade status

Maintenance sessions

2025/03/08 (Sat.)

02:00-23:59 (GMT+2)

Normal

/

2025/03/09 (Sun.)

00:00-07:00 (GMT+2)
15:00-23:59 (GMT+3)

Break

07:00 GMT+2 – 15:00 GMT+3

Friendly Reminder

• During the upgrade process, the client portal and UM App will be temporarily unavailable. Our official website will remain available, but clients will not be able to sign up.

• Any client portal and UM App functions that contain account data adjustments might be temporarily unavailable.

• During the upgrade process, the features of MetaTrader software & application, including but not limited to logging in, quoting and opening/closing positions, will be temporarily unavailable.

• There might be a gap between the original price and the price after maintenance. The gap between Pending Orders, Stop Loss and Take Profit will be filled at the market price once the maintenance is completed.

• Please refer to MT4 for the latest update on the completion and market opening time.

If you have any questions or require assistance, please do not hesitate to contact [email protected].

Vielen Dank für Ihren Besuch auf der Website von Ultima Markets. Bitte beachten Sie, dass diese Website ausschließlich für Personen bestimmt ist, die in Rechtsordnungen ansässig sind, in denen der Zugang gesetzlich zulässig ist. Ultima und seine verbundenen Unternehmen sind in Ihrer Heimatjurisdiktion nicht tätig.

Durch Klicken auf „Bestätigen“ bestätigen Sie, dass Sie diese Website ausschließlich aus eigener Initiative und nicht infolge einer gezielten Marketingansprache aufrufen. Sie möchten Informationen von dieser Website auf Grundlage des Prinzips der umgekehrten Anfrage (Reverse Solicitation) und gemäß den geltenden Gesetzen Ihrer Heimatjurisdiktion erhalten.