Important Information

This website is managed by Ultima Markets’ international entities, and it’s important to emphasise that they are not subject to regulation by the FCA in the UK. Therefore, you must understand that you will not have the FCA’s protection when investing through this website – for example:

  • You will not be guaranteed Negative Balance Protection
  • You will not be protected by FCA’s leverage restrictions
  • You will not have the right to settle disputes via the Financial Ombudsman Service (FOS)
  • You will not be protected by Financial Services Compensation Scheme (FSCS)
  • Any monies deposited will not be afforded the protection required under the FCA Client Assets Sourcebook. The level of protection for your funds will be determined by the regulations of the relevant local regulator.

Note: UK clients are kindly invited to visit https://www.ultima-markets.co.uk/. Ultima Markets UK expects to begin onboarding UK clients in accordance with FCA regulatory requirements in 2026.

If you would like to proceed and visit this website, you acknowledge and confirm the following:

  • 1.The website is owned by Ultima Markets’ international entities and not by Ultima Markets UK Ltd, which is regulated by the FCA.
  • 2.Ultima Markets Limited, or any of the Ultima Markets international entities, are neither based in the UK nor licensed by the FCA.
  • 3.You are accessing the website at your own initiative and have not been solicited by Ultima Markets Limited in any way.
  • 4.Investing through this website does not grant you the protections provided by the FCA.
  • 5.Should you choose to invest through this website or with any of the international Ultima Markets entities, you will be subject to the rules and regulations of the relevant international regulatory authorities, not the FCA.

Ultima Markets wants to make it clear that we are duly licensed and authorised to offer the services and financial derivative products listed on our website. Individuals accessing this website and registering a trading account do so entirely of their own volition and without prior solicitation.

By confirming your decision to proceed with entering the website, you hereby affirm that this decision was solely initiated by you, and no solicitation has been made by any Ultima Markets entity.

I confirm my intention to proceed and enter this website Please direct me to the website operated by Ultima Markets , regulated by the FCA in the United Kingdom

Important Notice

Ultima Markets does not have an establishment in Singapore and does not operate from Singapore.

Ultima Markets does not provide products or services to citizens or residents of Singapore, and account applications from Singapore citizens or residents will not be accepted.

If you are a citizen or resident of Singapore, please do not open an account or use Ultima Markets’ products or services.

By selecting “Acknowledge and Continue Browsing”, you confirm that you are accessing this website on your own initiative and that your access is not the result of any direct marketing, targeted advertising, solicitation, or promotional activity by Ultima Markets.

Nothing on this website constitutes an offer, solicitation, or promotion of products or services in any jurisdiction where such activity is prohibited. You are responsible for ensuring that your access to and use of this website complies with applicable local laws and regulations.

Acknowledge and Enter the Website

Ottobock Aktie: Kurs, Prognose & Kursziel 2026–2030

Was ist Ottobock?

Ottobock ist ein deutsches Medizintechnikunternehmen mit einer Geschichte, die bis ins Jahr 1919 zurückreicht. Das Unternehmen entwickelt Technologien und Produkte für Menschen mit eingeschränkter Mobilität und bezeichnet sich als globalen Marktführer im Bereich Human Bionics.

Das Kerngeschäft besteht aus zwei wesentlichen Bereichen: Products & Components (B2B) und Patient Care (B2C). Zum Produktportfolio gehören unter anderem Prothesen, Neuro-Orthetik, digitale Orthesen- und Prothesenlösungen sowie bionische Exoskelette. Im Bereich Patient Care betreibt Ottobock ein weltweites Netzwerk von mehr als 420 orthopädietechnischen Versorgungszentren.

Damit ist Ottobock mehr als ein klassischer Prothesenhersteller. Das Unternehmen versucht, seine Position durch Innovation, Digitalisierung und Akquisitionen auf weitere Bereiche der Mensch-Maschine-Schnittstelle auszubauen.
ottobock aktie chartanalyse

Ottobock Aktie: Kursentwicklung und Chartanalyse

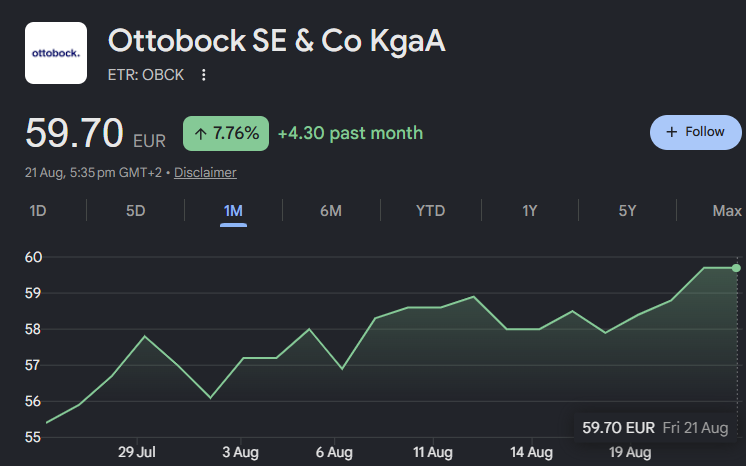
Die Ottobock Aktie hat im vergangenen Monat eine positive Kursentwicklung gezeigt. Laut dem abgebildeten Chart stieg der Aktienkurs von rund 55,50 Euro Ende Juli auf 59,70 Euro am 21. August 2026. Damit verzeichnete die Aktie innerhalb eines Monats einen Kursanstieg von rund 7,8 %.

Nach dem Start bei etwa 55,50 Euro bewegte sich der Kurs zunächst nach oben und erreichte Ende Juli rund 57,80 Euro. Anfang August folgte eine kurzfristige Korrektur bis auf etwa 56,10 Euro. Anschließend setzte die Aktie ihre Erholung fort und stieg zeitweise über 58 Euro.

Auffällig ist dabei die Bildung höherer Tiefpunkte. Nach dem Rücksetzer Anfang August konnte sich der Kurs wieder stabilisieren und erreichte Mitte August knapp 58,90 Euro. Nach einer erneuten Korrektur auf etwa 58 Euro setzte sich die Aufwärtsbewegung fort.

Am 21. August erreichte die Ottobock Aktie schließlich rund 59,70 Euro und näherte sich damit der psychologisch wichtigen Marke von 60 Euro. Dieser Bereich könnte kurzfristig als Widerstandszone relevant sein. Ein nachhaltiger Anstieg über diese Marke könnte die positive Dynamik bestätigen, während ein erneuter Rückgang darunter auf eine kurzfristige Konsolidierung hindeuten könnte.

Ottobock Aktie Prognose 2026–2030

Wie sich die Ottobock Aktie bis 2030 entwickelt, hängt vor allem davon ab, ob das Unternehmen sein erwartetes Umsatz- und Gewinnwachstum nachhaltig fortsetzen kann. Für die kurzfristige Einschätzung bieten die aktuellen Analysten-Kursziele einen Anhaltspunkt. Für die Jahre 2027 bis 2030 stehen dagegen vor allem Gewinn- und Umsatzschätzungen im Vordergrund, da langfristige konkrete Kursziele deutlich unsicherer sind.

Ottobock Aktie Prognose 2026

Für 2026 zeigt der aktuelle Analystenkonsens ein überwiegend positives Bild. Laut den zuletzt verfügbaren Daten von Finanzen.net liegt das durchschnittliche Kursziel von sieben Analysten bei 81,14 Euro. Das niedrigste Kursziel liegt bei 66 Euro, das höchste bei 93 Euro. Die Analystenbewertungen umfassen sechs Buy-Einstufungen und eine Hold-Einstufung.

Die zuletzt veröffentlichten Einzelziele zeigen eine relativ große Bandbreite:

  • Goldman Sachs: 88 Euro, Buy
  • Deutsche Bank: 83 Euro, Buy
  • Jefferies: 83 Euro, Buy
  • UBS: 74 Euro, Buy
  • Berenberg: 66 Euro, Hold

Goldman Sachs reduzierte sein Kursziel am 17. August 2026 von zuvor 93 auf 88 Euro, behielt jedoch die Buy-Einstufung bei. Berenberg bestätigte am 18. August sein Hold-Rating mit einem Kursziel von 66 Euro.

Damit ergibt sich aktuell ein Analysten-Korridor von 66 bis 88 Euro für die jüngsten fünf Bewertungen. Die unterschiedlichen Kursziele zeigen jedoch auch, dass die zukünftige Bewertung von Ottobock unterschiedlich eingeschätzt wird.

Ottobock Aktie Prognose 2027

Für 2027 erwarten die verfügbaren Konsensschätzungen einen Umsatz von rund 1,88 Mrd. Euro und einen Gewinn je Aktie von etwa 3,65 Euro. Das entspricht gegenüber der Schätzung für 2026 einem weiteren Anstieg.

Ein konkretes Kursziel für 2027 sollte jedoch mit Vorsicht betrachtet werden. Analysten passen ihre Bewertungsmodelle regelmäßig an, und langfristige Kursziele sind wesentlich unsicherer als 12-Monats-Prognosen.

Ottobock Aktie Prognose 2028

Für 2028 liegen die aktuellen Schätzungen bei rund 2,04 Mrd. Euro Umsatz und einem Gewinn je Aktie von etwa 4,24 Euro. Gleichzeitig wird ein EBITDA von rund 574 Mio. Euro erwartet.

Sollte Ottobock diese Entwicklung tatsächlich erreichen und der Markt bereit sein, die Aktie weiterhin mit einem entsprechenden Bewertungsmultiplikator zu bewerten, könnte dies langfristig weiteres Kurspotenzial schaffen. Eine steigende Gewinnerwartung allein garantiert jedoch keinen steigenden Aktienkurs.

Ottobock Aktie Prognose 2029

Für 2029 erwarten die aktuellen Schätzungen einen Umsatz von rund 2,19 Mrd. Euro und einen Gewinn je Aktie von etwa 5,08 Euro. Das geschätzte EBITDA liegt bei rund 643 Mio. Euro.

Besonders relevant ist dabei die mittelfristige Unternehmensstrategie. Ottobock strebt für 2029 ein organisches Wachstum von 7 bis 9 % sowie eine bereinigte EBITDA-Marge von 29 bis 30 % an. Die tatsächliche Kursentwicklung wird davon abhängen, ob das Unternehmen diese Ziele erreicht und wie der Aktienmarkt die zukünftigen Gewinne bewertet.

Ottobock Aktie Prognose 2030

Für 2030 liegen die aktuellen Konsensschätzungen bei rund 2,38 Mrd. Euro Umsatz und einem Gewinn je Aktie von etwa 5,80 Euro. Das erwartete EBITDA wird auf rund 703 Mio. Euro geschätzt.

Damit würde Ottobock gegenüber den aktuellen Prognosen für 2026 sowohl beim Umsatz als auch beim Gewinn deutlich wachsen. Gleichzeitig sinkt das erwartete KGV in den verfügbaren Schätzungen von rund 19 im Jahr 2026 auf etwa 10 im Jahr 2030, sofern sich der Aktienkurs und die Gewinnprognosen entsprechend entwickeln.

was ist ottobock

Welche Faktoren beeinflussen den Kurs der Ottobock Aktie?

Geschäftswachstum und Umsatzentwicklung

Steigende Umsätze können die Bewertung der Ottobock Aktie unterstützen, insbesondere wenn das Unternehmen schneller wächst als der Markt. Im ersten Halbjahr 2026 erhöhte Ottobock den Umsatz im Kerngeschäft um 7,7 % auf 818,5 Mio. Euro. Für das Gesamtjahr erwartet das Unternehmen inzwischen ein organisches Umsatzwachstum von 6 bis 8 %.

Gewinn und Profitabilität

Neben dem Umsatz achten Anleger besonders auf die Entwicklung der Gewinne und Margen. Im ersten Halbjahr 2026 stieg das bereinigte EBITDA im Kerngeschäft um 18,1 % auf 207 Mio. Euro. Die EBITDA-Marge verbesserte sich auf 25,3 %. Für 2026 erwartet Ottobock eine bereinigte EBITDA-Marge von mehr als 27 %.

Eine weitere Verbesserung der Profitabilität könnte die Bewertung der Aktie positiv beeinflussen. Umgekehrt könnten enttäuschende Margen oder eine gesenkte Prognose den Aktienkurs unter Druck setzen.

Innovation und neue Technologien

Ottobock investiert in Prothetik, Neuro-Orthetik, digitale O&P-Lösungen, bionische Exoskelette und weitere Technologien. Auch Investitionen in Blue Arbor Technologies und die geplante Übernahme von Fesia Technology sollen neue Technologiebereiche erschließen.

Erfolgreiche Innovationen können langfristig neue Umsatzquellen schaffen. Bleiben neue Produkte jedoch hinter den Erwartungen zurück, könnte dies die Wachstumserwartungen des Marktes belasten.

Akquisitionen und internationale Expansion

Übernahmen sind ein weiterer Faktor für die Ottobock Aktie. Im ersten Halbjahr 2026 wurde unter anderem das Patient-Care-Netzwerk in Norwegen ausgebaut und die Akquisition von Fesia Technology vorangetrieben. Solche Transaktionen können das Produktportfolio und die regionale Präsenz erweitern, bringen aber auch Integrations- und Finanzierungsrisiken mit sich.

Analysten-Kursziele und Markterwartungen

Die Erwartungen der Analysten können kurzfristig ebenfalls Einfluss auf den Aktienkurs haben. Aktuell liegt das mittlere Kursziel von sieben Analysten laut FactSet-Daten bei rund 81,14 Euro, mit einer Spanne von 66 bis 93 Euro.

Wichtig ist dabei nicht nur das Kursziel selbst, sondern auch mögliche Änderungen der Einschätzungen nach Quartalszahlen, Prognoseänderungen oder wichtigen Unternehmensmeldungen.

Währungseffekte und internationale Entwicklung

Da Ottobock weltweit tätig ist, können Wechselkurse die ausgewiesenen Umsätze beeinflussen. Im ersten Halbjahr 2026 belasteten insbesondere Wechselkurseffekte durch den schwächeren US-Dollar die Umsätze in der Region Americas.

Chancen und Risiken

Chancen der Ottobock Aktie

  • Wachsender Medizintechnikmarkt: Die alternde Bevölkerung und der steigende Bedarf an Mobilitätslösungen können die langfristige Nachfrage nach Prothesen, Orthesen und weiteren medizinischen Technologien unterstützen.
  • Starke Marktposition: Ottobock verfügt über eine etablierte internationale Präsenz und eine starke Position insbesondere im Bereich Prothetik.
  • Technologische Innovation: Bionische Prothesen, Neuro-Orthetik, digitale Lösungen und Exoskelette bieten zusätzliches Wachstumspotenzial.
  • Steigende Profitabilität: Ottobock konnte zuletzt Umsatz und bereinigte EBITDA-Marge deutlich steigern. Für 2026 erwartet das Unternehmen eine bereinigte EBITDA-Marge von mehr als 27 %.
  • Internationale Expansion: Neue Produkte, Akquisitionen und der Ausbau des Patient-Care-Geschäfts könnten weitere Wachstumsmöglichkeiten eröffnen.

Risiken der Ottobock Aktie

  • Bewertungsrisiko: Auch bei steigenden Umsätzen kann die Aktie unter Druck geraten, wenn der Markt die zukünftigen Wachstumserwartungen nach unten korrigiert.
  • Erstattungsrisiken: Die Nachfrage nach medizinischen Produkten hängt teilweise von der Kostenübernahme durch Krankenkassen und Gesundheitssysteme ab.
  • Wettbewerb: Ottobock steht im internationalen Medizintechnikmarkt im Wettbewerb mit anderen etablierten Herstellern und innovativen Technologieunternehmen.
  • Akquisitionsrisiken: Übernahmen können das Wachstum beschleunigen, bringen jedoch auch Integrations- und Finanzierungsrisiken mit sich.
  • Kursvolatilität: Als relativ junge Börsennotierung kann die Ottobock Aktie stärker auf Quartalszahlen, Unternehmensmeldungen und Änderungen der Analystenerwartungen reagieren.

Ist die Ottobock Aktie ein Strong Buy?

Die Ottobock Aktie zeigt derzeit ein überwiegend positives Analystenbild, lässt sich jedoch nicht eindeutig als „Strong Buy“ bezeichnen. Von den fünf zuletzt veröffentlichten Analystenbewertungen stufen vier die Aktie mit „Buy“ und eine mit „Hold“ ein. Es gibt aktuell keine „Sell“-Empfehlung.

Auch die Kursziele liegen mehrheitlich deutlich über dem zuletzt verfügbaren Xetra-Kurs von 59,70 Euro am 21. August 2026. Goldman Sachs sieht ein Kursziel von 88 Euro, Deutsche Bank und Jefferies jeweils 83 Euro, während UBS 74 Euro nennt. Berenberg ist mit 66 Euro und einer Hold-Einstufung deutlich vorsichtiger. Das durchschnittliche Kursziel der fünf aktuellen Analysten liegt bei 79,80 Euro.

Die positive Einschätzung wird unter anderem durch die zuletzt starke operative Entwicklung gestützt. Deutsche Bank verwies nach den Quartalszahlen auf ein über den Erwartungen liegendes bereinigtes operatives Ergebnis und bezeichnete die Aktie auf dem damaligen Kursniveau als attraktiv bewertet. Goldman Sachs bestätigte ebenfalls die Buy-Einstufung, senkte das Kursziel allerdings von 93 auf 88 Euro, unter anderem wegen höherer Kapitalkosten und eines niedrigeren Bewertungsmultiplikators.

Trotz dieser positiven Signale sollten Anleger die Ottobock Aktie nicht automatisch als Strong Buy betrachten. Berenberg bleibt beispielsweise bei Hold und sieht mit einem Kursziel von 66 Euro deutlich weniger Aufwärtspotenzial. Zudem können sich Analystenkursziele jederzeit ändern und stellen keine Garantie für die zukünftige Kursentwicklung dar.

Fazit

Die Ottobock Aktie bleibt für Anleger interessant, die auf langfristiges Wachstum im Medizintechniksektor setzen. Das Unternehmen verfügt über eine starke Marktposition, innovative Produkte und weiteres Wachstumspotenzial. Gleichzeitig sollten die Bewertung, die noch junge Börsenhistorie und mögliche Schwankungen berücksichtigt werden.

Wer statt einer langfristigen Aktienanlage auch auf kurzfristige Kursbewegungen setzen möchte, kann die Ottobock Aktie mit CFDs bei Ultima Markets handeln. CFDs ermöglichen es, sowohl auf steigende als auch auf fallende Kurse zu setzen und verschiedene Handelsstrategien umzusetzen.

FAQs

Was ist die Ottobock Aktie?

Die Ottobock Aktie gehört zur Ottobock SE & Co. KGaA, einem deutschen Medizintechnikunternehmen mit Schwerpunkt auf Prothetik, Orthetik, Neuro-Orthetik und weiteren Mobilitätslösungen.

Wie lautet die WKN der Ottobock Aktie?

Die WKN der Ottobock Aktie lautet BCK222. Die ISIN ist DE000BCK2223.

Zahlt Ottobock eine Dividende?

Ja. Ottobock hat für das Geschäftsjahr 2025 eine Dividende von 0,97 Euro je Aktie vorgeschlagen. Die zukünftige Dividendenhöhe hängt von der Geschäftsentwicklung und den Entscheidungen des Unternehmens ab.
Hochtief Aktie Prognose 2026–2030: Kurs, Chancen & Risiken

Was ist Hochtief?

Hochtief AG ist ein international tätiger deutscher Bau- und Infrastrukturkonzern mit Hauptsitz in Essen. Das Unternehmen gehört zu den größten Bauunternehmen weltweit und ist auf die Planung, Finanzierung, Entwicklung und Umsetzung komplexer Infrastrukturprojekte spezialisiert.

Hochtief wurde 1874 gegründet und hat sich von einem klassischen Bauunternehmen zu einem globalen Infrastrukturkonzern entwickelt. Heute ist das Unternehmen vor allem in den Bereichen Verkehrsinfrastruktur, Energie, Digitalisierung und öffentliche Bauprojekte aktiv.

Zu den wichtigsten Geschäftsfeldern von Hochtief gehören:

  • Verkehrsinfrastruktur: Bau und Modernisierung von Autobahnen, Brücken, Tunneln, Flughäfen und Schienennetzen
  • Energieinfrastruktur: Projekte im Bereich erneuerbare Energien, Stromnetze und nachhaltige Infrastruktur
  • Hochbau: Entwicklung und Bau von Krankenhäusern, Bürogebäuden und öffentlichen Einrichtungen
  • Bergbau-Dienstleistungen: Unterstützung großer Bergbauunternehmen durch technische Dienstleistungen und Projektmanagement

Starker Aufwärtstrend nach historischem Kursanstieg

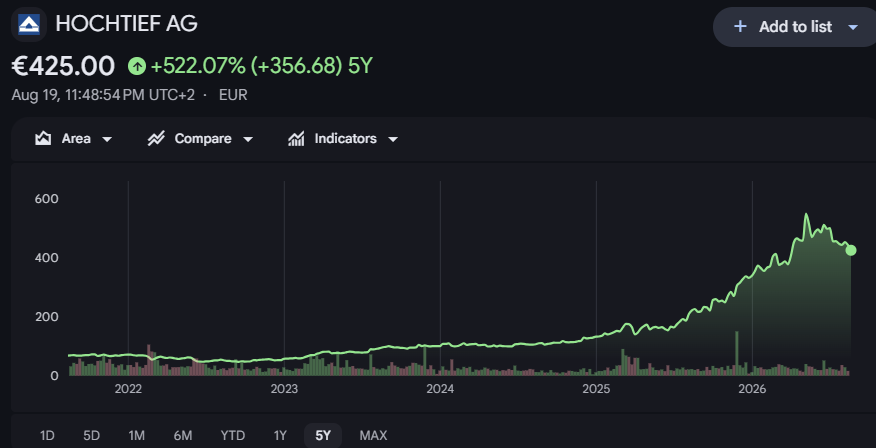
Die Hochtief Aktie hat in den vergangenen fünf Jahren eine beeindruckende Entwicklung gezeigt und ihren Wert um mehr als 500 % gesteigert. Während der Kurs zwischen 2021 und 2023 noch in einer Seitwärtsbewegung verharrte, begann ab 2024 eine deutliche Aufwärtsbewegung.

Besonders die steigende Nachfrage nach Infrastrukturprojekten, der Ausbau erneuerbarer Energien und hohe Investitionen in den USA und Europa unterstützten die positive Kursentwicklung. Im Jahr 2025 und 2026 setzte sich die Rally fort, wobei die Aktie zeitweise die Marke von 500 Euro erreichte.

Nach dem starken Anstieg folgte zuletzt eine Korrektur, da Anleger Gewinne mitnahmen. Dennoch bleibt der langfristige Trend positiv, solange Hochtief seine starke Auftragslage und Gewinnentwicklung bestätigen kann.

Für 2026 wird entscheidend sein, ob das Unternehmen weiterhin von globalen Infrastrukturinvestitionen profitiert und die hohen Erwartungen des Marktes erfüllen kann.

hochtief ag aktie

Hochtief Aktie Prognose 2026–2030

Für 2026 erwarten Marktbeobachter, dass Hochtief weiterhin von einer starken Auftragslage profitieren kann. Besonders die internationalen Aktivitäten über Tochtergesellschaften in den USA und Australien könnten eine wichtige Rolle für das Gewinnwachstum spielen.

Mögliches Kursziel-Szenario 2026:

  • Bullisches Szenario: etwa 480–550 Euro, falls Gewinne weiter steigen und die Nachfrage nach Infrastrukturprojekten hoch bleibt
  • Neutrales Szenario: etwa 400–480 Euro, bei stabilem Wachstum und unveränderter Bewertung
  • Bärisches Szenario: unter 400 Euro, falls höhere Zinsen oder schwächere Bauinvestitionen die Erwartungen belasten

Die langfristige Entwicklung der Hochtief Aktie Prognose 2027–2030 wird vor allem davon abhängen, ob der Konzern seine starke Marktposition im globalen Infrastrukturgeschäft weiter ausbauen kann. Der weltweite Bedarf an moderner Infrastruktur, erneuerbaren Energien und digitaler Vernetzung könnte Hochtief langfristig zusätzliche Wachstumschancen bieten.

Für 2027 könnte die Hochtief Aktie von einer weiterhin hohen Nachfrage nach Infrastrukturprojekten profitieren. Sollten die Auftragseingänge stabil bleiben und sich die Gewinnmargen weiter verbessern, wäre eine Kursentwicklung im Bereich von etwa 450 bis 600 Euro möglich. Ein stärkeres Wachstum könnte insbesondere durch internationale Projekte in den USA und Australien unterstützt werden.

Im Jahr 2028 könnten zusätzliche Investitionen in Energieinfrastruktur und nachhaltige Bauprojekte zu weiteren Wachstumsimpulsen führen. Wenn Hochtief seine Profitabilität steigert und die Marktteilnehmer weiterhin positiv auf Infrastrukturunternehmen blicken, könnte die Aktie in einem optimistischen Szenario Richtung 500 bis 650 Euro steigen.

Für 2029 wird entscheidend sein, ob Hochtief die langfristigen Wachstumstrends erfolgreich nutzen kann. Eine steigende Nachfrage nach Stromnetzen, Verkehrsinfrastruktur und Großprojekten könnte das Umsatzwachstum unterstützen. Bei einer positiven Geschäftsentwicklung wäre ein Kursbereich von etwa 550 bis 700 Euro denkbar.

Bis 2030 könnte Hochtief langfristig von der zunehmenden Bedeutung globaler Infrastrukturinvestitionen profitieren. Sollte das Unternehmen weiterhin stabile Gewinne erzielen, seine internationalen Aktivitäten ausbauen und eine attraktive Kapitalrendite erreichen, könnte die Aktie in einem positiven Szenario Werte von etwa 600 bis 750 Euro erreichen.

was ist hochtief

Chancen und Risiken der Hochtief Aktie

Chancen der Hochtief Aktie

  1. Globale Infrastrukturinvestitionen als langfristiger Wachstumstreiber

Eine der größten Chancen für Hochtief liegt im weltweiten Bedarf an moderner Infrastruktur. Viele Länder investieren zunehmend in den Ausbau und die Erneuerung von Verkehrswegen, Energieversorgung und digitaler Infrastruktur. Besonders in den USA und Europa könnten staatliche Investitionsprogramme langfristig neue Großaufträge schaffen.

Davon kann Hochtief als international tätiger Infrastrukturkonzern profitieren, da das Unternehmen über umfangreiche Erfahrung bei komplexen Bauprojekten verfügt.

  1. Energiewende und Ausbau erneuerbarer Energien

Der Übergang zu einer klimafreundlicheren Energieversorgung eröffnet neue Geschäftsmöglichkeiten. Projekte wie Windparks, Stromnetze, Energiespeicher und nachhaltige Infrastruktur benötigen umfangreiche Bau- und Ingenieurleistungen.

Hochtief könnte von diesem Trend profitieren, indem das Unternehmen seine Position im Bereich Energieinfrastruktur weiter ausbaut.

  1. Internationale Marktposition

Durch seine Tochtergesellschaften und Beteiligungen ist Hochtief stark in wichtigen Märkten wie Nordamerika und Australien vertreten. Diese internationale Diversifikation kann helfen, regionale Schwankungen einzelner Märkte auszugleichen.

Besonders der US-Markt bietet langfristige Chancen, da dort weiterhin erheblicher Investitionsbedarf bei Infrastrukturprojekten besteht.

  1. Starke Auftragslage und stabile Einnahmen

Bauunternehmen profitieren häufig von langfristigen Projektverträgen, die über mehrere Jahre laufen. Eine hohe Auftragsreserve kann Hochtief eine bessere Planbarkeit der zukünftigen Umsätze ermöglichen.

Eine stabile operative Entwicklung könnte zudem die Attraktivität der Aktie für langfristige Anleger erhöhen.

Risiken der Hochtief Aktie

  1. Hohe Zinsen können Bauprojekte belasten

Die Bauindustrie reagiert empfindlich auf das Zinsumfeld. Hohe Finanzierungskosten können dazu führen, dass Unternehmen oder öffentliche Auftraggeber Projekte verschieben.

Sollten die Zinsen länger auf einem hohen Niveau bleiben, könnte dies das Wachstum von Hochtief bremsen.

  1. Steigende Baukosten und Materialpreise

Kosten für Stahl, Energie, Rohstoffe und Arbeitskräfte können die Gewinnmargen von Bauunternehmen beeinflussen.

Bei langfristigen Projekten besteht das Risiko, dass unerwartete Kostensteigerungen die Profitabilität einzelner Aufträge reduzieren.

  1. Projekt- und Ausführungsrisiken

Große Infrastrukturprojekte sind oft komplex und können durch Verzögerungen, regulatorische Anforderungen oder technische Probleme beeinträchtigt werden.

Fehler bei der Kalkulation oder beim Projektmanagement könnten zusätzliche Kosten verursachen und die Gewinne belasten.

  1. Abhängigkeit von Konjunktur und öffentlichen Investitionen

Obwohl Infrastruktur langfristig gefragt ist, bleibt Hochtief von der wirtschaftlichen Entwicklung abhängig. Eine globale Konjunkturabschwächung könnte private Investitionen reduzieren und öffentliche Haushalte unter Druck setzen.

Fazit

Die Hochtief Aktie Prognose zeigt langfristig interessante Perspektiven, da das Unternehmen von wichtigen Wachstumstrends wie globalen Infrastrukturinvestitionen, der Energiewende und dem Ausbau moderner Verkehrsnetze profitieren könnte. Die starke Kursentwicklung der vergangenen Jahre unterstreicht das Interesse der Anleger an der Infrastrukturbranche.

Gleichzeitig sollten Trader die Risiken nicht unterschätzen. Faktoren wie Zinspolitik, Baukosten, Konjunkturentwicklung und Projektverzögerungen können kurzfristig zu erhöhter Volatilität führen und den Aktienkurs beeinflussen.

Mit Ultima Markets können Trader die Kursbewegungen der Hochtief Aktie über CFDs handeln und dabei sowohl auf steigende als auch fallende Kurse reagieren. Eine moderne Handelsplattform, schnelle Ausführung und verschiedene Analysewerkzeuge unterstützen Trader dabei, Marktchancen besser zu bewerten.

FAQs

Hat die Hochtief Aktie langfristiges Potenzial?

Ja, Hochtief verfügt aufgrund seiner internationalen Präsenz und der steigenden globalen Nachfrage nach Infrastruktur über langfristige Wachstumsmöglichkeiten. Besonders der Ausbau von Energie- und Verkehrsinfrastruktur könnte das Unternehmen unterstützen.

Wie könnte sich die Hochtief Aktie bis 2030 entwickeln?

Die Hochtief Aktie könnte bis 2030 weiteres Wachstumspotenzial besitzen, wenn der Konzern seine Profitabilität steigert und weiterhin von Infrastrukturinvestitionen profitiert. Prognosen bleiben jedoch unsicher und hängen von der wirtschaftlichen Entwicklung ab.

Warum ist die Hochtief Aktie in den letzten Jahren gestiegen?

Der Kursanstieg wurde unter anderem durch eine verbesserte Geschäftsentwicklung, eine starke Auftragslage und die wachsende Nachfrage nach Infrastrukturprojekten unterstützt. Zusätzlich profitierten Bauunternehmen von langfristigen Investitionstrends.

Xetra-Gold: Was ist das, wie funktioniert es und lohnt sich die Anlage?

Was ist Xetra-Gold?

Xetra-Gold ist ein börsenhandelbares Gold-ETC in Form einer Inhaberschuldverschreibung. Das Produkt wird von der Deutsche Börse Commodities GmbH herausgegeben und unter anderem über das elektronische Handelssystem Xetra gehandelt.

Jede Xetra-Gold-Inhaberschuldverschreibung verbrieft grundsätzlich das Recht auf die Lieferung von einem Gramm Gold. Anleger können dadurch an der Entwicklung des Goldpreises partizipieren, ohne selbst Goldbarren kaufen und lagern zu müssen.

Die wichtigsten Produktdaten von Xetra-Gold sind:

  • Produkt: Gold-ETC
  • ISIN: DE000A0S9GB0
  • WKN: A0S9GB
  • Emittent: Deutsche Börse Commodities GmbH
  • Basiswert: Gold
  • Einheit: 1 Gramm Gold je Inhaberschuldverschreibung
  • Handel: unter anderem über Xetra
  • Golddeckung: 100 % durch Gold
  • Physische Auslieferung: grundsätzlich möglich

Xetra-Gold ist dabei kein ETF und keine Aktie. Rechtlich handelt es sich um eine Inhaberschuldverschreibung. Dieser Unterschied ist für Anleger wichtig, weil damit auch ein Emittentenrisiko verbunden ist.

Wie funktioniert Xetra-Gold

Wie funktioniert Xetra-Gold?

Xetra-Gold wird wie ein Wertpapier über ein Depot an der Börse gekauft und verkauft. Der Kurs orientiert sich eng am Goldpreis, sodass Anleger grundsätzlich an steigenden und fallenden Goldpreisen partizipieren. Jede Xetra-Gold-Inhaberschuldverschreibung verbrieft dabei einen Anspruch auf die Lieferung von einem Gramm Gold.

Xetra-Gold ist zu 100 % durch Gold gedeckt. Rund 95 % der Deckung bestehen aus physischem Gold, das bei Clearstream Europe verwahrt wird. Die übrigen 5 % bestehen aus Goldlieferansprüchen gegenüber der Umicore AG & Co. KG. Anleger besitzen dabei nicht direkt einen bestimmten Goldbarren, sondern die Rechte aus der Inhaberschuldverschreibung.

Xetra-Gold funktioniert ähnlich wie ein börsenhandelbares Wertpapier. Anleger kaufen Xetra-Gold über ihr Wertpapierdepot und erwerben damit eine Inhaberschuldverschreibung, die grundsätzlich einen Anspruch auf die Lieferung von einem Gramm Gold verbrieft.

Der Ablauf lässt sich vereinfacht in vier Schritte unterteilen:

  1. Xetra-Gold kaufen: Anleger kaufen die Wertpapiere über ihre Bank oder ihren Broker an der Börse. Der Kaufpreis richtet sich nach dem aktuellen Kurs von Xetra-Gold.
  2. Golddeckung: Die ausgegebenen Xetra-Gold-Schuldverschreibungen sind zu 100 % durch Gold gedeckt. Rund 95 % bestehen aus physischem Gold, das bei Clearstream Europe verwahrt wird. Die übrigen 5 % bestehen aus Goldlieferansprüchen gegenüber Umicore.
  3. Entwicklung des Goldpreises: Der Wert von Xetra-Gold orientiert sich eng am Goldpreis. Steigt der Goldpreis, steigt grundsätzlich auch der Wert von Xetra-Gold. Fällt der Goldpreis, kann der Wert entsprechend sinken. Da Xetra-Gold in Euro gehandelt wird, beeinflusst zusätzlich der Wechselkurs zwischen Euro und US-Dollar den Wert.
  4. Verkaufen oder Gold ausliefern lassen: Anleger können ihre Xetra-Gold-Anteile wieder über die Börse verkaufen. Alternativ besteht grundsätzlich die Möglichkeit, den verbrieften Anspruch auf physische Goldlieferung geltend zu machen. Dafür fallen zusätzliche Liefer- und Bearbeitungskosten an.

Ist Xetra-Gold physisch mit Gold gedeckt?

Ja. Xetra-Gold ist vollständig durch Gold gedeckt.

Nach den aktuellen Angaben des Emittenten bestanden Ende Juli 2026 rund 172 Tonnen Golddeckung. Davon entfielen etwa 167,3 Tonnen auf physisch verwahrtes Gold und rund 4,7 Tonnen auf Goldlieferansprüche.

Seit der Einführung von Xetra-Gold wurden zudem mehr als 2.100 physische Goldauslieferungen mit einem Gesamtgewicht von mehr als 8 Tonnen durchgeführt.

Für Anleger ist allerdings eine wichtige Unterscheidung notwendig. Der Kauf von Xetra-Gold bedeutet nicht, dass der Anleger Eigentümer eines bestimmten Goldbarrens wird. Er erwirbt eine Inhaberschuldverschreibung mit den darin verbrieften Rechten.

Welche Faktoren beeinflussen den Xetra-Gold Preis?

Der Xetra-Gold Preis orientiert sich eng am internationalen Goldpreis. Deshalb wirken sich vor allem die Entwicklung der Zinsen, des US-Dollars, der Inflation und der globalen Goldnachfrage auf den Kurs aus. Für Anleger in Deutschland spielt zusätzlich der EUR/USD-Wechselkurs eine wichtige Rolle.

Zinsen und Realzinsen

Gold zahlt keine Zinsen. Sinkende Realzinsen können Gold deshalb attraktiver gegenüber verzinslichen Anlagen machen und den Goldpreis unterstützen. Steigende Realzinsen können dagegen die Nachfrage nach Gold bremsen.

US-Dollar

Gold wird international in US-Dollar je Feinunze gehandelt. Ein stärkerer US-Dollar kann den Goldpreis unter Druck setzen, während ein schwächerer Dollar die Nachfrage nach Gold unterstützen kann.

EUR/USD-Wechselkurs

Für Xetra-Gold-Anleger in Deutschland ist neben dem Goldpreis auch der EUR/USD-Wechselkurs relevant. Da Gold international in US-Dollar bewertet wird, kann eine Veränderung des Euro-Dollar-Kurses den Wert von Xetra-Gold in Euro beeinflussen.

Zentralbankkäufe

Zentralbanken gehören zu den wichtigsten Akteuren am Goldmarkt. Steigende Goldkäufe können die Nachfrage erhöhen und den Goldpreis langfristig unterstützen. Eine Abschwächung der Zentralbanknachfrage kann dagegen den Aufwärtsdruck reduzieren.

Inflation

Gold wird häufig als möglicher Schutz gegen einen Verlust der Kaufkraft betrachtet. Steigende Inflation kann deshalb die Nachfrage nach Gold erhöhen. Entscheidend ist jedoch auch die Reaktion der Notenbanken, da höhere Zinsen den positiven Effekt einer steigenden Inflation auf Gold begrenzen können.

Geopolitische Risiken

Kriege, politische Konflikte und wirtschaftliche Unsicherheit können die Nachfrage nach Gold als sicheren Hafen erhöhen. Eine Entspannung an den Märkten kann dagegen zu Gewinnmitnahmen und einer geringeren Nachfrage führen.

Angebot und Nachfrage

Auch die weltweite Goldförderung, das Recycling sowie die Nachfrage aus der Schmuckindustrie und von Investoren beeinflussen den Goldpreis. Veränderungen bei Angebot und Nachfrage können sich entsprechend auf den Xetra-Gold Preis auswirken.

Xetra-Gold Prognose 2026–2030

Eine konkrete Xetra-Gold Prognose für 2026 bis 2030 lässt sich nicht seriös als festes Kursziel angeben. Xetra-Gold ist ein Gold-ETC, dessen Wert sich eng am Goldpreis orientiert. Für eine Einschätzung der möglichen Entwicklung müssen daher vor allem die aktuellen Goldpreisprognosen grosser Finanzinstitute betrachtet werden. Für Anleger in Deutschland spielt zusätzlich der EUR/USD-Wechselkurs eine wichtige Rolle, da Gold international in US-Dollar bewertet wird.

Xetra-Gold Prognose 2026

Für 2026 gehen die Prognosen deutlich auseinander. HSBC erwartet einen Goldpreis von durchschnittlich 4.560 US-Dollar je Feinunze und sieht den Preis zum Jahresende bei 4.750 US-Dollar. Die Bank hat ihre Prognose aufgrund höherer Zinserwartungen und eines stärkeren US-Dollar gesenkt.

J.P. Morgan Global Research ist dagegen deutlich optimistischer und erwartet Gold im vierten Quartal 2026 bei rund 6.000 US-Dollar je Feinunze. Die Prognose für den Jahresdurchschnitt liegt bei etwa 5.243 US-Dollar.

Damit zeigt sich bereits für 2026 eine grosse Bandbreite möglicher Szenarien. Für Xetra-Gold bedeutet ein höherer Goldpreis grundsätzlich einen höheren Wert des ETC, wobei der EUR/USD-Wechselkurs die Entwicklung für Anleger in Euro zusätzlich beeinflusst.

Xetra-Gold Prognose 2027

Auch für 2027 unterscheiden sich die Einschätzungen der Institute.

HSBC erwartet einen durchschnittlichen Goldpreis von 4.925 US-Dollar je Feinunze und einen Jahresendpreis von 5.025 US-Dollar.

J.P. Morgan Global Research prognostiziert dagegen einen Goldpreis von etwa 6.300 US-Dollar je Feinunze im vierten Quartal 2027. Die Prognose für den Jahresdurchschnitt liegt bei rund 6.263 US-Dollar.

Die grosse Differenz zeigt, wie unsicher langfristige Goldpreisprognosen sind. Faktoren wie US-Geldpolitik, Realzinsen, Zentralbanknachfrage und geopolitische Entwicklungen können die tatsächliche Entwicklung erheblich verändern.

Xetra-Gold Prognose 2028

Für 2028 gibt es weniger aktuelle Prognosen grosser Banken. HSBC hält an einer durchschnittlichen Goldpreisprognose von 5.200 US-Dollar je Feinunze fest.

Diese Prognose sollte jedoch nicht als offizielles Kursziel für Xetra-Gold verstanden werden. Der tatsächliche Wert von Xetra-Gold hängt zusätzlich von der Entwicklung des Euro gegenüber dem US-Dollar und dem konkreten Börsenkurs des ETC ab.

Xetra-Gold Prognose 2029

Für 2029 erwartet HSBC weiterhin einen durchschnittlichen Goldpreis von 5.300 US-Dollar je Feinunze.

Damit geht HSBC langfristig von einem höheren Goldpreisniveau aus als bei seiner aktuellen Durchschnittsprognose für 2026. Allerdings nimmt die Unsicherheit mit zunehmendem Prognosehorizont deutlich zu. Die Prognose sollte deshalb eher als langfristiges Szenario und nicht als garantiertes Kursziel betrachtet werden.

Xetra-Gold Prognose 2030

Für 2030 gibt es keine einheitliche Marktprognose. Eine konkrete langfristige Einschätzung kommt beispielsweise von DBS, das ein Goldpreisziel von 8.060 US-Dollar je Feinunze für 2030 nennt. Dieses Ziel basiert auf einem langfristigen Bewertungsmodell und einer angenommenen annualisierten Goldrendite von rund 6,6 %. DBS weist ausdrücklich darauf hin, dass es sich um eine langfristige Zielprojektion handelt.

Das 2030-Ziel von DBS liegt damit deutlich über den aktuellen HSBC-Prognosen für 2028 und 2029. Es sollte deshalb nicht als Konsensprognose für den Goldmarkt verstanden werden.

Xetra-Gold vs. Gold-CFD

Xetra-Gold und Gold-CFDs ermöglichen Anlegern, an der Entwicklung des Goldpreises zu partizipieren, funktionieren jedoch unterschiedlich. Xetra-Gold ist ein börsenhandelbares ETC mit Golddeckung und einem verbrieften Anspruch auf physische Goldlieferung. Ein Gold-CFD ist dagegen ein Derivat, mit dem Trader auf steigende oder fallende Goldpreise spekulieren können, ohne das zugrunde liegende Gold zu besitzen.

Der wichtigste Unterschied liegt im Anlageziel: Xetra-Gold eignet sich eher für Anleger, die Gold über ein Wertpapierdepot halten möchten, während Gold-CFDs vor allem für kurzfristiges, aktives Trading genutzt werden. CFDs können zudem mit Hebel gehandelt werden, wodurch sich sowohl Gewinnchancen als auch Verluste erhöhen.

MerkmalXetra-GoldGold-CFD
ProduktartGold-ETCCFD-Derivat
GolddeckungJaNein
Physische LieferungGrundsätzlich möglichNein
Gold besitzenKein direkter BesitzKein direkter Besitz
Long & ShortLong-orientierte AnlageLong und Short möglich
HebelNeinJa
Kurzfristiges TradingMöglichHäufig genutzt
Langfristiges HaltenMöglichFinanzierungskosten beachten

Für die Wahl zwischen Xetra-Gold und Gold-CFDs sind daher vor allem Anlagehorizont, Handelsstrategie und Risikobereitschaft entscheidend. Wer Gold langfristig über ein Depot halten möchte, hat mit Xetra-Gold ein anderes Instrument als ein Trader, der kurzfristige Goldpreisbewegungen mit einem CFD handeln möchte.

Fazit

Xetra-Gold bietet eine Möglichkeit, an der Entwicklung des Goldpreises zu partizipieren, ohne physisches Gold selbst lagern zu müssen. Für aktive Trader sind jedoch auch Gold-CFDs interessant, da sie sowohl Long- als auch Short-Positionen ermöglichen und einen flexibleren Handelsansatz bieten.

Mit Ultima Markets können Trader Gold-CFDs handeln und auf kurzfristige Bewegungen des Goldpreises reagieren. Analysieren Sie wichtige Markttreiber wie Zinsen, US-Dollar, Inflation und geopolitische Entwicklungen und entwickeln Sie Ihre eigene Handelsstrategie.

Jetzt ein Ultima Markets Konto eröffnen und Gold-CFDs handeln.

FAQs

Was ist Xetra-Gold?

Xetra-Gold ist ein börsenhandelbares Gold-ETC in Form einer Inhaberschuldverschreibung. Jede Schuldverschreibung verbrieft grundsätzlich einen Anspruch auf die Lieferung von einem Gramm Gold.

Wie funktioniert Xetra-Gold?

Anleger kaufen Xetra-Gold über ein Wertpapierdepot. Der Wert orientiert sich eng am Goldpreis. Die Schuldverschreibungen sind zu 100 % durch Gold gedeckt und können an der Börse verkauft oder unter bestimmten Voraussetzungen zur physischen Goldlieferung eingelöst werden.

Ist Xetra-Gold physisch mit Gold gedeckt?

Ja. Xetra-Gold ist zu 100 % durch Gold gedeckt. Rund 95 % der Deckung bestehen aus physischem Gold, der verbleibende Teil aus Goldlieferansprüchen.

BoxL Aktie Prognose 2026–2030: Analyse, Kurs & Chancen

Was ist Boxlight Corporation?

Boxlight Corporation ist ein US-amerikanisches Technologieunternehmen, das sich auf digitale Bildungs- und Kollaborationslösungen spezialisiert hat. Das Unternehmen entwickelt und vertreibt interaktive Displays, digitale Whiteboards, Lernsoftware sowie audiovisuelle Technologien für Schulen, Universitäten und Unternehmen.

Boxlight gehört zum Bereich Education Technology (EdTech) und verfolgt das Ziel, traditionelle Lernumgebungen durch moderne digitale Werkzeuge zu verbessern. Die Produkte sollen Lehrkräften und Schülern ermöglichen, interaktiver zusammenzuarbeiten und digitale Inhalte effektiver im Unterricht einzusetzen.

Zu den wichtigsten Geschäftsbereichen von Boxlight gehören:

  • Interaktive Displays: Touchscreens und digitale Tafelsysteme für Klassenzimmer und Besprechungsräume
  • Digitale Lernlösungen: Softwareplattformen zur Unterstützung von Unterricht und Zusammenarbeit
  • Audio- und Videotechnologien: Lösungen für hybride Lern- und Arbeitsumgebungen
  • Professionelle Dienstleistungen: Installation, Schulungen und technischer Support für Bildungseinrichtungen
boxl aktie price

BoxL Aktie Kursentwicklung

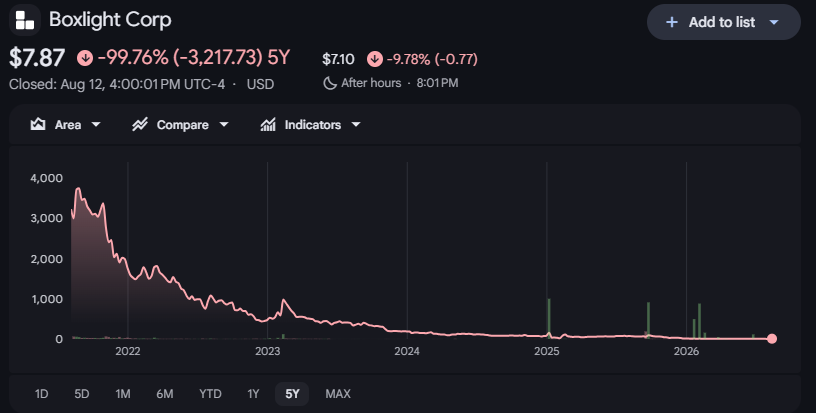
Die BoxL Aktie (BOXL) hat in den vergangenen fünf Jahren eine sehr schwache Kursentwicklung gezeigt. Laut der Kursentwicklung im Chart ist die Aktie von deutlich höheren Kursniveaus im Jahr 2021 stark gefallen und notiert aktuell bei rund 7,87 USD. Über den Zeitraum von fünf Jahren verzeichnete die Aktie einen Rückgang von nahezu 99,76 %, was die erheblichen Herausforderungen für Boxlight Corporation verdeutlicht.

Warum ist die BoxL Aktie gefallen?

Die BoxL Aktie (BOXL) ist vor allem aufgrund schwächerer Geschäftsentwicklung, hoher Verluste, zunehmendem Wettbewerb im EdTech-Markt und einer nachlassenden Anlegernachfrage deutlich gefallen. Zusätzlich belasteten schwierige Marktbedingungen für kleinere Technologieunternehmen den Aktienkurs.

Zu den wichtigsten Gründen für den Kursrückgang gehören:

  • Finanzielle Herausforderungen: Boxlight hatte Schwierigkeiten, nachhaltige Profitabilität zu erreichen, wodurch das Vertrauen vieler Anleger belastet wurde.
  • Abkühlung des EdTech-Booms: Nach der starken Nachfrage nach digitalen Bildungslösungen während der Pandemie normalisierte sich das Wachstum im Bildungssektor.
  • Hoher Wettbewerbsdruck: Der Markt für Bildungstechnologie ist stark umkämpft, wodurch es schwieriger wird, Marktanteile und Margen zu sichern.
  • Schwache Marktstimmung gegenüber Small-Cap-Technologieaktien: Steigende Zinsen und eine vorsichtigere Anlegerhaltung belasteten kleinere Wachstumsunternehmen zusätzlich.
boxlight corp

BoxL Aktie Prognose 2026–2030

Für 2026 liegt der Fokus darauf, ob Boxlight eine operative Erholung erreichen kann. Das Unternehmen muss vor allem zeigen, dass es Umsatzwachstum mit einer besseren Kostenkontrolle verbinden kann.

Ein realistisches Szenario für 2026:

  • Bärisches Szenario: 2–3 USD
    Sollte Boxlight weiterhin Verluste verzeichnen oder zusätzliche Finanzierung benötigen, könnte der Aktienkurs unter Druck bleiben.
  • Neutrales Szenario: 4–6 USD
    Bei stabilen Umsätzen und einer verbesserten Marktstimmung könnte sich die Aktie auf dem aktuellen Niveau stabilisieren.
  • Bullisches Szenario: 7–10 USD
    Eine stärkere Nachfrage nach digitalen Bildungslösungen sowie positive Unternehmensnachrichten könnten eine kurzfristige Neubewertung ermöglichen.

Aktuelle Marktdaten zeigen, dass BOXL weiterhin eine kleine und volatile Aktie bleibt. Einige Datenanbieter sehen kurzfristige Kursziele im niedrigen einstelligen Dollarbereich, während andere Schätzungen deutlich abweichen.

Für den Zeitraum 2027 bis 2030 wird die Entwicklung der BoxL Aktie (BOXL) vor allem davon abhängen, ob Boxlight Corporation seine Position im wachsenden EdTech-Markt stärken und langfristig profitables Wachstum erzielen kann.

In einem positiven Szenario könnte Boxlight von der zunehmenden Digitalisierung von Schulen, Universitäten und Unternehmen profitieren. Wenn das Unternehmen seine Softwarelösungen ausbaut, wiederkehrende Umsätze steigert und die operative Profitabilität verbessert, könnte das Anlegervertrauen zurückkehren. Unter diesen Bedingungen wäre eine schrittweise Erholung der Aktie möglich.

Ein mögliches Basisszenario sieht die BoxL Aktie bis 2030 in einer Spanne von etwa 8 bis 12 USD, vorausgesetzt, Boxlight erreicht stabile Umsätze und verbessert seine finanzielle Situation. Sollte das Unternehmen jedoch stärker wachsen, neue Märkte erschließen und eine deutlich bessere Profitabilität erzielen, könnte ein optimistisches Szenario Kursbereiche von 15 bis 20 USD oder höher ermöglichen.

Gleichzeitig bleiben erhebliche Risiken bestehen. Falls Boxlight weiterhin mit hohen Kosten, zunehmendem Wettbewerb oder einer schwachen Nachfrage nach Hardwarelösungen konfrontiert wird, könnte die Aktie unter Druck bleiben. In einem negativen Szenario wäre auch eine erneute Abwärtsbewegung möglich.

Langfristig bleibt die BoxL Aktie eine spekulative Wachstumschance. Anleger sollten daher nicht nur das Potenzial des digitalen Bildungsmarktes betrachten, sondern auch die Entwicklung von Umsatz, Gewinn, Cashflow und strategischen Partnerschaften von Boxlight genau verfolgen.

Faktoren, die den Kurs der BoxL Aktie beeinflussen

Der Kurs der BoxL Aktie (BOXL) wird von verschiedenen unternehmensbezogenen, wirtschaftlichen und branchenspezifischen Faktoren beeinflusst. Da Boxlight Corporation als kleiner Technologieanbieter im EdTech-Sektor gilt, kann die Aktie besonders empfindlich auf Veränderungen bei Geschäftsergebnissen, Marktstimmung und Branchentrends reagieren.

Geschäftsentwicklung und finanzielle Ergebnisse

Die Quartalszahlen von Boxlight gehören zu den wichtigsten Einflussfaktoren für die Aktienkursentwicklung. Anleger achten insbesondere auf Umsatzwachstum, Gewinnentwicklung, Cashflow und die Fähigkeit des Unternehmens, seine Kosten zu kontrollieren.

Eine Verbesserung der Profitabilität oder steigende Nachfrage nach den Produkten von Boxlight könnte das Vertrauen der Investoren stärken. Umgekehrt könnten anhaltende Verluste oder schwache Geschäftszahlen den Aktienkurs belasten.

Nachfrage nach digitalen Bildungslösungen

Als Unternehmen im Bereich Education Technology hängt Boxlight stark von der Entwicklung des digitalen Bildungsmarktes ab. Investitionen von Schulen, Universitäten und öffentlichen Einrichtungen in interaktive Displays, Lernsoftware und digitale Klassenzimmer können die Nachfrage beeinflussen.

Ein anhaltender Trend zur Digitalisierung könnte langfristig positive Impulse für die BoxL Aktie liefern.

Wettbewerb im EdTech-Markt

Der Markt für Bildungstechnologie ist stark umkämpft. Boxlight steht im Wettbewerb mit anderen Technologieunternehmen, die ähnliche Lösungen für digitale Lernumgebungen anbieten.

Die Fähigkeit des Unternehmens, innovative Produkte zu entwickeln, Marktanteile zu gewinnen und sich gegenüber Wettbewerbern zu behaupten, wird eine wichtige Rolle für die zukünftige Kursentwicklung spielen.

Zinsentwicklung und Marktstimmung

Technologieaktien mit kleiner Marktkapitalisierung reagieren häufig stärker auf Veränderungen der Zinspolitik. Sinkende Zinsen können Wachstumsunternehmen unterstützen, da Anleger wieder stärker nach risikoreicheren Anlagen suchen.

Steigende Zinsen oder eine schwache Stimmung gegenüber Technologieaktien könnten dagegen den Druck auf kleinere Unternehmen wie Boxlight erhöhen.

Strategische Partnerschaften und Expansion

Neue Partnerschaften, größere Aufträge oder eine erfolgreiche internationale Expansion könnten den Wachstumskurs von Boxlight unterstützen.

Insbesondere Kooperationen mit Bildungseinrichtungen oder Technologieunternehmen könnten positive Signale für Anleger darstellen und die Bewertung der Aktie beeinflussen.

Chancen und Risiken der BoxL Aktie

Die BoxL Aktie (BOXL) bietet Anlegern Chancen durch den langfristig wachsenden Markt für digitale Bildungstechnologien. Gleichzeitig handelt es sich um einen spekulativen Small-Cap-Wert mit erhöhten Risiken. Eine ausgewogene Betrachtung der möglichen Chancen und Herausforderungen ist daher entscheidend.

Chancen der BoxL Aktie

Wachstum durch Digitalisierung des Bildungssektors
Die zunehmende Digitalisierung von Schulen und Bildungseinrichtungen könnte langfristig die Nachfrage nach interaktiven Displays, Lernsoftware und digitalen Klassenzimmerlösungen erhöhen. Boxlight könnte von diesem Trend profitieren, wenn das Unternehmen seine Marktposition weiter ausbaut.

Potenzial durch Software- und Serviceumsätze
Neben Hardwareprodukten bietet Boxlight auch Software- und Serviceleistungen an. Ein höherer Anteil wiederkehrender Einnahmen könnte langfristig zu stabileren Umsätzen und besseren Margen führen.

Erholungspotenzial nach Kursrückgängen
Nach deutlichen Kursverlusten könnte die BoxL Aktie für risikobereite Anleger interessant sein, falls das Unternehmen operative Verbesserungen erreicht und das Vertrauen der Investoren zurückgewinnt.

Expansion und strategische Partnerschaften
Neue Kooperationen mit Bildungseinrichtungen, Technologieunternehmen oder internationale Expansion könnten zusätzliche Wachstumsmöglichkeiten schaffen.

Risiken der BoxL Aktie

Hohe Volatilität und spekulativer Charakter
Als kleinere Technologieaktie kann BOXL starken Kursschwankungen ausgesetzt sein. Bereits einzelne Unternehmensmeldungen oder Marktveränderungen können deutliche Kursbewegungen auslösen.

Finanzielle Herausforderungen
Sollte Boxlight Schwierigkeiten haben, profitables Wachstum zu erzielen oder ausreichend Liquidität zu sichern, könnte dies die langfristige Entwicklung der Aktie belasten.

Starker Wettbewerb im EdTech-Markt
Der Markt für digitale Bildungstechnologien ist stark umkämpft. Größere Technologieunternehmen und spezialisierte Anbieter könnten Boxlight unter Druck setzen.

Abhängigkeit von Investitionen im Bildungsbereich
Die Nachfrage nach Boxlight-Produkten hängt stark von den Budgets von Schulen und öffentlichen Bildungseinrichtungen ab. Kürzungen bei Bildungsinvestitionen könnten das Wachstum verlangsamen.

Fazit

Die BoxL Aktie (BOXL) bietet Anlegern interessante Chancen durch das langfristige Wachstumspotenzial des EdTech-Marktes und die zunehmende Digitalisierung von Bildungseinrichtungen. Gleichzeitig bleibt die Aktie aufgrund der geringen Unternehmensgröße, der hohen Volatilität und der finanziellen Herausforderungen ein spekulativer Wert.

Für Trader kann die Kursbewegung der BoxL Aktie interessante Handelsmöglichkeiten bieten, insbesondere durch kurzfristige Schwankungen und Marktreaktionen auf Unternehmensnachrichten. Beim Handel mit CFDs können Trader sowohl auf steigende als auch auf fallende Kurse setzen und flexibel auf verschiedene Marktsituationen reagieren.

Mit Ultima Markets erhalten Trader Zugang zu globalen Finanzmärkten und können ihre Handelsstrategien mit modernen Plattformen wie MetaTrader 4 und MetaTrader 5 umsetzen. Dabei sind ein effektives Risikomanagement und ein bewusster Umgang mit der Hebelwirkung entscheidend, insbesondere bei volatilen Aktien.

Eröffnen Sie ein Handelskonto bei Ultima Markets und entdecken Sie die Möglichkeiten des CFD-Handels auf globale Märkte.

FAQs

Was ist die BoxL Aktie?

Die BoxL Aktie bezieht sich auf die Aktie von Boxlight Corporation (NASDAQ: BOXL). Das US-Technologieunternehmen entwickelt digitale Bildungs- und Kollaborationslösungen wie interaktive Displays, Lernsoftware und digitale Klassenzimmer-Technologien.

Hat die BoxL Aktie langfristiges Potenzial?

Die BoxL Aktie könnte langfristig vom Wachstum des EdTech-Marktes und der zunehmenden Digitalisierung von Bildungseinrichtungen profitieren. Gleichzeitig bestehen jedoch Risiken durch starken Wettbewerb, finanzielle Herausforderungen und die geringe Unternehmensgröße.

Warum ist die BoxL Aktie gefallen?

Der starke Rückgang der BoxL Aktie in den vergangenen Jahren wurde durch mehrere Faktoren beeinflusst, darunter schwächere Geschäftsentwicklung, hohe Volatilität bei Technologieaktien, veränderte Marktbedingungen und Zweifel an der langfristigen Profitabilität des Unternehmens.

Warum fällt die Beyond Meat Aktie? Gründe & Analyse

Was ist Beyond Meat?

Beyond Meat ist ein US-amerikanisches Lebensmittelunternehmen, das sich auf pflanzliche Proteinprodukte und Fleischalternativen spezialisiert hat. Das Unternehmen wurde 2009 gegründet und hat seinen Hauptsitz in El Segundo, Kalifornien.

Bekannt wurde Beyond Meat vor allem durch Produkte wie den Beyond Burger, Beyond Sausage und weitere pflanzliche Alternativen zu Rind- und Geflügelfleisch. Ziel des Unternehmens ist es, Produkte anzubieten, die Geschmack, Textur und Verwendungsmöglichkeiten von Fleisch möglichst ähnlich nachbilden, jedoch auf pflanzlichen Zutaten basieren.

Beyond Meat ging 2019 an die Börse. Die Beyond Meat Aktie wird an der Nasdaq unter dem Tickersymbol BYND gehandelt. Nachdem das Unternehmen zunächst stark vom Wachstum des Marktes für pflanzliche Fleischalternativen profitierte, steht es inzwischen vor Herausforderungen wie schwächerer Nachfrage, hoher Konkurrenz und anhaltendem Profitabilitätsdruck.

beyond meat aktie performance

Beyond Meat Aktie Kursentwicklung

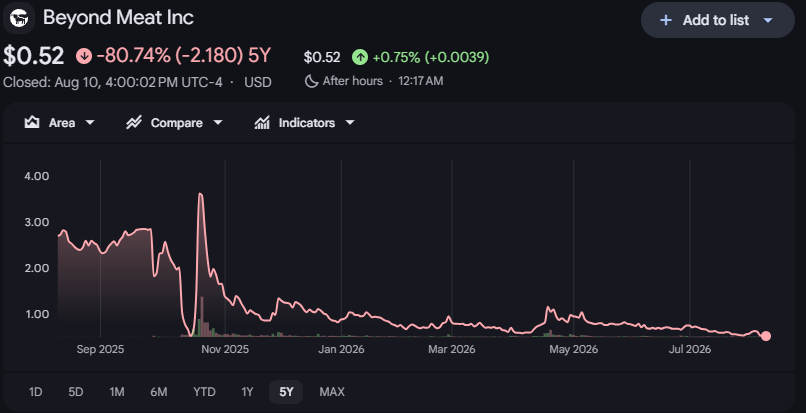
Die Beyond Meat Aktie zeigt im dargestellten Chart einen klaren langfristigen Abwärtstrend. Zum Handelsschluss am 10. August 2026 lag der Kurs bei rund 0,52 US-Dollar. Über den im Chart ausgewiesenen Fünfjahreszeitraum entspricht dies einem Rückgang von etwa 80,7 %. Damit hat die Aktie einen erheblichen Teil ihres früheren Börsenwertes verloren.

Besonders auffällig ist die Entwicklung seit der zweiten Jahreshälfte 2025. Zunächst bewegte sich die BYND Aktie noch oberhalb von 2 US-Dollar. Im Oktober 2025 setzte jedoch eine deutlich höhere Volatilität ein. Nach einem starken Einbruch kam es kurzfristig zu einer kräftigen Gegenbewegung, bei der der Kurs zeitweise auf über 3 US-Dollar sprang. Dieser Anstieg erwies sich allerdings nicht als nachhaltig. Bereits kurze Zeit später fiel die Aktie wieder deutlich zurück.

Seit Ende 2025 ist ein kontinuierlicher Abwärtstrend erkennbar. Anfang 2026 bewegte sich die Beyond Meat Aktie überwiegend in einer Spanne von etwa 0,70 bis 1,20 US-Dollar. Auch ein kurzfristiger Kurssprung im Frühjahr 2026 konnte den übergeordneten Abwärtstrend nicht durchbrechen. Nach dem Anstieg auf zeitweise mehr als 1 US-Dollar setzte erneut Verkaufsdruck ein.

Im weiteren Verlauf des Jahres 2026 bildete die Aktie zunehmend tiefere Kursniveaus aus. Im Juli und August näherte sich BYND schließlich dem Bereich von rund 0,50 US-Dollar, der im dargestellten Zeitraum zu den niedrigsten Kurszonen gehört.

Beyond Meat Aktie Prognose 2026

Die Beyond Meat Aktie Prognose 2026–2030 bleibt aufgrund der schwachen Geschäftsentwicklung und der hohen Kursvolatilität mit erheblichen Unsicherheiten verbunden. Im August 2026 notiert BYND bei rund 0,52 US-Dollar. Der aktuelle Analystenkonsens für die kommenden zwölf Monate liegt bei etwa 0,83 US-Dollar, wobei die Kursziele zwischen 0,50 und 1,00 US-Dollar liegen.

Langfristige Analystenkursziele bis 2030 sind derzeit kaum verfügbar. Die folgenden Kurswerte sind deshalb indikative Modellschätzungen auf Basis der aktuellen Geschäftsentwicklung und keine offiziellen Analystenkonsensziele. Zudem beziehen sich die Werte auf die heutige Aktienstruktur. Ein möglicher Reverse Stock Split würde den nominalen Aktienkurs entsprechend verändern. Beyond Meat muss derzeit die Nasdaq-Mindestkursanforderung von 1 US-Dollar wieder erfüllen.

beyond meat aktie

Welche Faktoren beeinflussen den Kurs der Beyond Meat Aktie?

Der Kurs der Beyond Meat Aktie wird von mehreren fundamentalen und marktbezogenen Faktoren beeinflusst. Besonders wichtig sind die Geschäftsentwicklung, die finanzielle Stabilität des Unternehmens sowie die Nachfrage nach pflanzlichen Fleischalternativen.

  1. Umsatz- und Absatzentwicklung

Ein zentraler Faktor ist die Entwicklung der Verkäufe. Steigende Absatzmengen und eine Stabilisierung des Umsatzes könnten das Vertrauen der Anleger stärken. Weitere Umsatzrückgänge würden dagegen den Druck auf die BYND Aktie erhöhen.

  1. Profitabilität und Kosten

Beyond Meat schreibt weiterhin operative Verluste. Deshalb beobachten Anleger besonders die Bruttomarge, Betriebskosten und den Cashflow. Gelingt es dem Unternehmen, seine Kosten weiter zu reduzieren und sich der Profitabilität zu nähern, könnte dies den Aktienkurs unterstützen.

  1. Nachfrage nach pflanzlichen Produkten

Die langfristige Entwicklung der Beyond Meat Aktie hängt stark davon ab, ob Verbraucher weiterhin Interesse an pflanzlichen Fleisch- und Proteinprodukten zeigen. Veränderungen bei Ernährungsgewohnheiten, Preisen und Verbraucherpräferenzen können die Nachfrage deutlich beeinflussen.

  1. Internationales Wachstum

Das internationale Geschäft gewinnt für Beyond Meat an Bedeutung. Besonders Europa, Kanada und andere internationale Märkte könnten neue Wachstumschancen bieten. Eine erfolgreiche Expansion könnte schwächere Verkäufe im US-Markt teilweise ausgleichen.

  1. Neue Produkte und Innovation

Beyond Meat erweitert sein Sortiment zunehmend über klassische Fleischalternativen hinaus. Neue Proteinprodukte und Produktkategorien könnten zusätzliche Umsatzquellen erschließen. Entscheidend ist jedoch, ob diese Produkte von Verbrauchern angenommen werden.

  1. Schulden und mögliche Aktienverwässerung

Die finanzielle Situation bleibt einer der größten Risikofaktoren. Weitere Kapitalmaßnahmen oder die Umwandlung von Schulden in Aktien könnten bestehende Aktionäre verwässern und den Kurs belasten.

  1. Nasdaq-Listing und Reverse Stock Split

Da die Beyond Meat Aktie zeitweise unter der Nasdaq-Mindestkursanforderung von 1 US-Dollar notiert, bleibt auch ein möglicher Reverse Stock Split ein wichtiger Faktor. Ein solcher Schritt verändert zwar den nominalen Aktienkurs, verbessert aber nicht automatisch den fundamentalen Unternehmenswert.

  1. Quartalszahlen und Anlegerstimmung

Bei einer hochvolatilen Aktie wie BYND können bereits Quartalszahlen, neue Prognosen oder Unternehmensmeldungen starke Kursbewegungen auslösen. Positive Überraschungen können kurzfristige Rallys verursachen, während enttäuschende Ergebnisse den Abwärtstrend verstärken können.

Warum ist die Beyond Meat Aktie so stark gefallen?

Die Beyond Meat Aktie ist vor allem wegen sinkender Umsätze, anhaltender Verluste, schwächerer Nachfrage nach pflanzlichen Fleischalternativen und finanzieller Risiken stark gefallen. Zusätzlich belasteten hohe Schulden, mögliche Verwässerung durch neue Aktien sowie Sorgen über die langfristige Profitabilität des Unternehmens den Kurs.

Zu den wichtigsten Gründen zählen:

  • Schwache Nachfrage: Der Markt für pflanzliche Fleischalternativen wächst langsamer als ursprünglich erwartet, insbesondere in den USA.
  • Rückläufige Umsätze: Beyond Meat konnte das frühere Wachstum nicht halten und meldete in mehreren Quartalen sinkende Erlöse.
  • Hohe operative Verluste: Trotz Kostensenkungen arbeitet das Unternehmen weiterhin nicht nachhaltig profitabel.
  • Finanzierungs- und Schuldenrisiken: Die hohe Verschuldung und Restrukturierung der Kapitalstruktur erhöhen die Unsicherheit für Anleger.
  • Aktienverwässerung: Die Ausgabe neuer Aktien im Zusammenhang mit Finanzierungsmaßnahmen kann den Wert bestehender Beteiligungen verwässern.
  • Nasdaq-Risiko: Der niedrige Aktienkurs und mögliche Maßnahmen wie ein Reverse Stock Split sorgen zusätzlich für Unsicherheit.

Chancen und Risiken der Beyond Meat Aktie

Die Beyond Meat Aktie bietet aufgrund des niedrigen Kursniveaus und der laufenden Restrukturierung sowohl Turnaround-Chancen als auch erhebliche Risiken. Für Anleger ist entscheidend, ob Beyond Meat seine operative Entwicklung nachhaltig verbessern kann.

Chancen der Beyond Meat Aktie

Eine wichtige Chance liegt in einer möglichen Stabilisierung des Geschäfts. Gelingt es Beyond Meat, den Umsatzrückgang zu bremsen, die Kosten weiter zu senken und die Margen zu verbessern, könnte sich das Vertrauen der Anleger erholen.

Zusätzlich bietet das internationale Geschäft Wachstumspotenzial. Eine stärkere Nachfrage in Europa, Kanada und anderen Märkten könnte die Schwäche des US-Geschäfts teilweise ausgleichen.

Auch neue Produktkategorien können langfristig zusätzliche Umsatzquellen schaffen. Sollte Beyond Meat seine Position von klassischen Fleischalternativen auf einen breiteren Markt für pflanzliche Proteinprodukte ausweiten, könnte dies neue Kundengruppen erschließen.

Aufgrund der hohen Volatilität besteht zudem die Möglichkeit starker Kursanstiege, wenn Quartalszahlen oder Unternehmensmeldungen deutlich besser als erwartet ausfallen.

Risiken der Beyond Meat Aktie

Das größte Risiko bleibt die fehlende nachhaltige Profitabilität. Solange Beyond Meat operative Verluste erwirtschaftet, besteht weiterhin ein hoher Kapitalbedarf.

Auch eine schwache Nachfrage nach pflanzlichen Fleischalternativen könnte den Umsatz weiter belasten. Gleichzeitig steht Beyond Meat in Konkurrenz zu etablierten Lebensmittelkonzernen und günstigeren Alternativprodukten.

Ein weiteres Risiko ist eine mögliche Verwässerung bestehender Aktionäre durch neue Aktien oder die Umwandlung von Schulden. Dadurch kann der Wert bestehender Beteiligungen unter Druck geraten.

Hinzu kommen das niedrige Kursniveau und mögliche Maßnahmen zur Einhaltung der Nasdaq-Listing-Anforderungen. Ein Reverse Stock Split könnte zwar den nominalen Aktienkurs erhöhen, würde die fundamentale Situation des Unternehmens jedoch nicht automatisch verbessern.

Fazit

Die Beyond Meat Aktie bleibt 2026 ein hochspekulativer Turnaround-Titel. Chancen entstehen vor allem durch eine mögliche Stabilisierung des Geschäfts, internationales Wachstum und eine Verbesserung der Profitabilität. Gleichzeitig bleiben die Risiken durch schwache Nachfrage, operative Verluste, mögliche Verwässerung und hohe Kursvolatilität beträchtlich.

Für Trader kann BYND gerade wegen dieser starken Kursschwankungen interessant sein. Mit Ultima Markets können Anleger über CFDs auf Kursbewegungen verschiedener US-Aktien und weiterer globaler Märkte reagieren und je nach Markteinschätzung sowohl Long- als auch Short-Positionen eingehen.

Wichtig bleibt jedoch ein konsequentes Risikomanagement. Gerade bei volatilen Aktien wie Beyond Meat können sich Kurse innerhalb kurzer Zeit deutlich bewegen. Trader sollten daher Positionsgröße, Stop-Loss-Niveaus und den eingesetzten Hebel sorgfältig planen.

FAQs

Was ist die Beyond Meat Aktie?

Die Beyond Meat Aktie ist die Aktie des US-Unternehmens Beyond Meat Inc. und wird an der Nasdaq unter dem Tickersymbol BYND gehandelt.

Warum ist die Beyond Meat Aktie so stark gefallen?

Hauptgründe sind sinkende Umsätze, schwache Nachfrage, operative Verluste und Sorgen über die finanzielle Stabilität des Unternehmens.

Hat die Beyond Meat Aktie noch Potenzial?

Ja, wenn Beyond Meat den Umsatz stabilisiert, Kosten senkt und langfristig profitabler wird. Das Risiko bleibt jedoch hoch.

VIX Index: Was ist der Volatilitätsindex und wie funktioniert der Angstindex?

Der VIX gehört zu den meistbeachteten Stimmungs- und Volatilitätsindikatoren an den internationalen Finanzmärkten. Besonders wenn Aktienkurse stark schwanken, geopolitische Risiken zunehmen oder wichtige Entscheidungen der US-Notenbank bevorstehen, rückt der sogenannte VIX Index häufig in den Mittelpunkt.

Der offiziell als Cboe Volatility Index bezeichnete Index misst die vom Optionsmarkt erwartete Schwankungsintensität des S&P 500 für die kommenden 30 Tage. Weil der VIX häufig steigt, wenn Unsicherheit und Absicherungsbedarf an den Aktienmärkten zunehmen, wird er umgangssprachlich auch als Angstindex, „Fear Index“ oder „Fear Gauge“ bezeichnet.

Was ist der VIX?

Der VIX, auch als Cboe Volatility Index oder umgangssprachlich Angstindex bezeichnet, misst die vom Markt erwartete Volatilität des S&P 500 für die kommenden 30 Tage. Grundlage sind die Preise von Optionen auf den S&P 500, aus denen die erwartete Schwankungsintensität des US-Aktienmarktes abgeleitet wird.

Ein steigender VIX deutet darauf hin, dass Marktteilnehmer mit stärkeren Kursschwankungen rechnen. Ein fallender VIX weist dagegen häufig auf ein ruhigeres Marktumfeld hin. Wichtig ist jedoch: Der VIX zeigt nicht, ob der S&P 500 steigen oder fallen wird, sondern lediglich, wie stark die erwarteten Bewegungen ausfallen könnten.

VIX und S&P 500: Wie hängen beide zusammen?

Der VIX und der S&P 500 bewegen sich häufig in entgegengesetzte Richtungen. Fällt der S&P 500 deutlich, steigt oft die Nachfrage nach Absicherungen über Optionen. Dadurch erhöht sich die implizite Volatilität und der VIX kann steigen.

Steigt der S&P 500 dagegen in einem ruhigen Marktumfeld, sinkt der Absicherungsbedarf häufig. In solchen Phasen fällt der VIX oft auf niedrigere Niveaus.

Diese negative Beziehung ist jedoch keine feste Regel. Der VIX misst die erwartete Stärke zukünftiger Kursschwankungen und nicht die Richtung des S&P 500. Deshalb können beide Indizes in bestimmten Marktphasen auch gleichzeitig steigen oder fallen.

Für Trader kann der VIX daher als zusätzlicher Indikator genutzt werden, um die aktuelle Unsicherheit und das Risikoumfeld am US-Aktienmarkt besser einzuschätzen.

vix index level

Wie interpretiert man den VIX?

Ein niedriger VIX, beispielsweise unter 15, deutet häufig auf ein ruhigeres Marktumfeld mit vergleichsweise geringer erwarteter Volatilität hin. Marktteilnehmer rechnen in solchen Phasen meist mit moderateren Schwankungen im S&P 500.

Liegt der VIX zwischen etwa 15 und 20, wird dies häufig als normales bis moderates Volatilitätsniveau betrachtet. Steigt der Index über 20, kann dies auf zunehmende Unsicherheit und stärkere erwartete Kursbewegungen hindeuten.

Ein VIX über 30 signalisiert in der Regel eine deutlich erhöhte Marktvolatilität. Werte über 40 treten meist in besonders angespannten Marktphasen auf, etwa während starker Kursverluste oder außergewöhnlicher wirtschaftlicher und geopolitischer Unsicherheit.

Die VIX-Werte sollten jedoch nicht isoliert betrachtet werden. Auch die Geschwindigkeit des Anstiegs, die Entwicklung des S&P 500 und das aktuelle wirtschaftliche Umfeld spielen bei der Interpretation eine wichtige Rolle.

VIX-NiveauMögliche Interpretation
Unter 15Relativ geringe erwartete Volatilität
15 bis 20Normales bis moderates Volatilitätsumfeld
20 bis 30Erhöhte Unsicherheit
30 bis 40Hohe erwartete Volatilität
Über 40Sehr starke Marktunsicherheit oder Stressphase

Was beeinflusst den VIX?

US-Wirtschaftsdaten
Inflation, Arbeitsmarktberichte und Konjunkturdaten können die Erwartungen zur zukünftigen Marktvolatilität verändern.

Fed-Zinspolitik
Zinsentscheidungen und Aussagen der US-Notenbank können Unsicherheit auslösen und den VIX bewegen.

Aktienmarktbewegungen
Starke Kursverluste im S&P 500 führen häufig zu höherem Absicherungsbedarf und einem steigenden VIX.

Geopolitische Risiken
Kriege, Handelskonflikte oder politische Krisen können die Unsicherheit an den Finanzmärkten erhöhen.

Marktstimmung
Wachsende Nervosität und eine höhere Nachfrage nach S&P-500-Optionen können die implizite Volatilität und damit den VIX steigen lassen.

VIX oder VDAX-NEW: Was ist der Unterschied?

Der VIX und der VDAX-NEW sind Volatilitätsindizes, die die erwarteten Kursschwankungen an unterschiedlichen Aktienmärkten messen. Während sich der VIX auf den US-amerikanischen S&P 500 konzentriert, bezieht sich der VDAX-NEW auf den deutschen DAX.

MerkmalVIXVDAX-NEW
Vollständiger NameCboe Volatility IndexVDAX-NEW
Zugrunde liegender IndexS&P 500DAX
MarktUSADeutschland
Gemessene VolatilitätErwartete 30-Tage-VolatilitätErwartete 30-Tage-Volatilität
GrundlageS&P-500-OptionenDAX-Optionen
VerwendungStimmungs- und Risikoindikator für US-AktienVolatilitätsindikator für den deutschen Aktienmarkt
BezeichnungHäufig „Angstindex“Deutscher Volatilitätsindex

Der VIX wird weltweit stärker beobachtet, da der S&P 500 eine zentrale Rolle an den globalen Finanzmärkten spielt. Steigt der VIX deutlich, kann dies auf zunehmende Unsicherheit und höhere erwartete Schwankungen am US-Aktienmarkt hinweisen.

Der VDAX-NEW erfüllt eine ähnliche Funktion für Deutschland. Er zeigt, welche Schwankungsintensität Marktteilnehmer für den DAX in den kommenden 30 Tagen erwarten.

Für Trader, die vor allem US-Aktien oder den S&P 500 beobachten, ist der VIX daher meist relevanter. Wer sich stärker auf den deutschen Aktienmarkt konzentriert, kann den VDAX-NEW als zusätzlichen Indikator für die Marktstimmung nutzen.

Wie können Trader den VIX verwenden?

Auch Trader, die den VIX nicht direkt handeln, können ihn als ergänzenden Marktindikator beobachten.

Marktstimmung einschätzen
Ein schnell steigender VIX kann darauf hinweisen, dass Investoren zunehmend bereit sind, höhere Preise für Absicherung zu bezahlen.

Risikoumfeld beurteilen
Ein außergewöhnlicher Volatilitätsanstieg kann ein Signal dafür sein, Positionsgrößen, Stop-Loss-Abstände und die gesamte Risikoexposition neu zu überprüfen.

S&P-500-Bewegungen einordnen
Wenn der Aktienmarkt fällt und gleichzeitig der VIX deutlich steigt, kann dies auf zunehmenden Absicherungsbedarf hinweisen.

Terminstruktur analysieren
Für Volatilitätstrader liefert das Verhältnis verschiedener VIX-Futures-Laufzeiten zusätzliche Informationen darüber, ob der Markt eher kurzfristige oder längerfristige Risiken einpreist.

Fazit

Der VIX Index gehört zu den wichtigsten Messgrößen für die erwartete Volatilität am US-Aktienmarkt. Er basiert auf den Preisen von S&P-500-Optionen und zeigt, wie stark der Markt die Schwankungen während der kommenden 30 Tage einschätzt.

Ein steigender VIX deutet grundsätzlich auf eine höhere erwartete Volatilität hin, während ein fallender VIX auf ruhigere Erwartungen schließen lässt. Deshalb wird der Index häufig als Angstindex bezeichnet.

Für Trader liegt der größte Nutzen jedoch nicht darin, eine bestimmte VIX-Zahl isoliert zu betrachten. Entscheidend sind das aktuelle Marktumfeld, die Geschwindigkeit der Veränderung, die Entwicklung des S&P 500 und bei handelbaren Produkten insbesondere die VIX-Futures-Terminstruktur.

Wer den VIX über CFDs oder andere Derivate handelt, sollte außerdem beachten, dass diese Produkte häufig auf VIX Futures basieren und deshalb nicht zwangsläufig die Entwicklung des Spot-VIX eins zu eins widerspiegeln.

FAQs

Was ist der VIX einfach erklärt?

Der VIX misst die vom Optionsmarkt erwartete Volatilität des S&P 500 für die kommenden 30 Tage. Ein höherer Wert bedeutet grundsätzlich höhere erwartete Schwankungen.

Warum heißt der VIX Angstindex?

Der VIX steigt häufig in Phasen hoher Marktunsicherheit und fallender Aktienkurse. Deshalb wird er auch als Angstindex oder Fear Index bezeichnet.

Wofür steht VIX?

VIX ist das bekannte Kürzel für den Cboe Volatility Index.

KNDS Aktie: Börsengang geplatzt? Gründe & Zukunft

Die KNDS Aktie sorgte 2026 für großes Interesse am europäischen Kapitalmarkt. Der deutsch-französische Rüstungskonzern KNDS hatte einen Börsengang an der Frankfurter Wertpapierbörse und Euronext Paris vorbereitet. Doch der geplante IPO wurde kurzfristig verschoben.

Für Anleger, die auf eine neue europäische Verteidigungsaktie gehofft hatten, kam die Entscheidung überraschend. KNDS begründete den Schritt mit den derzeit schwierigen Kapitalmarktbedingungen und der hohen Volatilität an den Märkten. Der Konzern erklärte gleichzeitig, den Börsengang zu einem späteren Zeitpunkt erneut prüfen zu wollen.

Was ist KNDS?

KNDS (Krauss-Maffei Wegmann + Nexter Defense Systems) ist ein europäischer Hersteller von militärischen Landsystemen und Verteidigungstechnologien. Das Unternehmen entstand 2015 durch die Fusion des deutschen Rüstungsspezialisten Krauss-Maffei Wegmann (KMW) und des französischen Unternehmens Nexter Systems.

Mit Hauptsitz in Amsterdam zählt KNDS zu den bedeutendsten Akteuren der europäischen Verteidigungsindustrie und entwickelt sowie produziert unter anderem Kampfpanzer, gepanzerte Fahrzeuge, Artilleriesysteme und militärische Ausrüstung.

Zu den bekanntesten Produkten von KNDS gehören:

  • Leopard 2 Kampfpanzer: Einer der weltweit führenden westlichen Kampfpanzer, der von zahlreichen europäischen NATO-Staaten eingesetzt wird.
  • Leclerc Kampfpanzer: Französischer Kampfpanzer, der von der französischen Armee genutzt wird.
  • CAESAR Artilleriesystem: Ein mobiles Artilleriesystem, das für seine hohe Beweglichkeit und Präzision bekannt ist.
  • Boxer gepanzertes Fahrzeug: Ein multinational entwickeltes Radfahrzeug für verschiedene militärische Einsatzbereiche.

Warum wurde der KNDS Börsengang verschoben?

Der KNDS Börsengang wurde verschoben, weil das Unternehmen die aktuellen Marktbedingungen als nicht ausreichend günstig bewertete. Ausschlaggebend waren vor allem die hohe Volatilität an den Finanzmärkten, eine vorsichtigere Haltung institutioneller Investoren und Unsicherheiten hinsichtlich der Unternehmensbewertung.

KNDS erklärte, dass der IPO-Prozess zu einem späteren Zeitpunkt wieder aufgenommen werden soll, sobald die Kapitalmarktbedingungen eine erfolgreiche Platzierung ermöglichen.

Die wichtigsten Gründe für die Verschiebung waren:

  1. Schwieriges Marktumfeld

Die Aktienmärkte waren von hoher Unsicherheit geprägt. Schwankungen bei europäischen Verteidigungswerten machten es schwieriger, eine stabile Bewertung für einen neuen Börsenwert festzulegen.

  1. Zurückhaltung von Investoren

Institutionelle Anleger bewerten neue Börsengänge besonders genau. Angesichts hoher Bewertungen im Verteidigungssektor zeigten einige Investoren eine vorsichtigere Haltung gegenüber dem geplanten KNDS IPO.

  1. Unsicherheit bei der Bewertung

Die Preisfindung für die geplanten KNDS Aktien war eine der größten Herausforderungen. Ohne eine gemeinsame Einschätzung des Unternehmenswerts zwischen Eigentümern und Investoren war eine erfolgreiche Börsennotierung schwer umzusetzen.

Bewertungsstreit: Das Problem hinter dem KNDS IPO

Ein wichtiger Faktor hinter der Verschiebung des KNDS Börsengangs war die unterschiedliche Einschätzung des Unternehmenswerts zwischen Eigentümern und potenziellen Investoren.

  1. Unterschiedliche Vorstellungen über den Unternehmenswert

Die Eigentümer von KNDS bewerten das Unternehmen aufgrund seiner strategischen Bedeutung, des hohen Auftragsbestands und der steigenden Nachfrage nach Verteidigungssystemen als besonders wertvoll.

Investoren betrachteten die Bewertung hingegen vorsichtiger und berücksichtigten Faktoren wie die bereits gestiegenen Kurse vieler Rüstungsunternehmen sowie mögliche Risiken im Verteidigungssektor.

  1. Schwierige Preisfindung für die KNDS Aktie

Bei einem Börsengang ist ein realistischer Ausgabepreis entscheidend. Eine zu hohe Bewertung kann Investoren abschrecken, während eine zu niedrige Bewertung nicht den tatsächlichen Unternehmenswert widerspiegelt.

Die fehlende Einigung über den optimalen Aktienpreis erschwerte daher die erfolgreiche Umsetzung des IPO.

  1. Warten auf bessere Marktbedingungen

Statt die Aktien zu einem möglicherweise ungünstigen Preis anzubieten, entschied sich KNDS, den Börsengang zu verschieben.

Ein späterer IPO könnte bessere Bedingungen schaffen, wenn sich die Marktstimmung verbessert und Investoren wieder stärker nach neuen Aktienangeboten suchen.

knds aktie

Welche Faktoren könnten den zukünftigen Kurs der KNDS Aktie beeinflussen?

Der zukünftige Kurs der KNDS Aktie könnte von mehreren Faktoren abhängen, darunter die Entwicklung der europäischen Verteidigungsausgaben, neue Regierungsaufträge, die Unternehmensbewertung beim möglichen Börsengang sowie die allgemeine Marktstimmung gegenüber Rüstungsunternehmen.

  1. Steigende Verteidigungsausgaben in Europa
    Höhere Investitionen europäischer Staaten in militärische Ausrüstung könnten die Nachfrage nach KNDS-Produkten erhöhen. Besonders Programme zur Modernisierung von Kampfpanzern, gepanzerten Fahrzeugen und Artilleriesystemen könnten das langfristige Wachstum unterstützen.
  2. Neue Regierungsaufträge und langfristige Projekte
    Als Anbieter militärischer Landsysteme ist KNDS stark von staatlichen Aufträgen abhängig. Neue Verträge mit europäischen Ländern oder internationale Verteidigungsprogramme könnten die Umsatzentwicklung und die Bewertung der KNDS Aktie positiv beeinflussen.
  3. Bewertung beim zukünftigen Börsengang
    Ein entscheidender Faktor wird der Ausgabepreis der KNDS Aktie sein. Eine attraktive Bewertung könnte die Nachfrage von Investoren steigern, während eine zu hohe Bewertung die Kursentwicklung nach dem IPO belasten könnte.
  4. Entwicklung des europäischen Verteidigungssektors
    Die KNDS Aktie wird voraussichtlich auch von der allgemeinen Stimmung gegenüber Rüstungsunternehmen beeinflusst. Eine stärkere Nachfrage nach europäischen Verteidigungswerten könnte das Anlegerinteresse erhöhen, während eine Abkühlung des Sektors den Kurs belasten könnte.
  5. Politische und geopolitische Entwicklungen
    Veränderungen der Sicherheitslage, internationale Konflikte oder Anpassungen der Verteidigungspolitik können die Nachfrage nach militärischer Ausrüstung beeinflussen. Gleichzeitig können politische Entscheidungen über Verteidigungsbudgets direkte Auswirkungen auf KNDS haben.

KNDS Aktie Risiken

Trotz der langfristigen Wachstumsperspektiven im europäischen Verteidigungssektor sollten Anleger auch die Risiken der KNDS Aktie berücksichtigen.

  1. Abhängigkeit von staatlichen Aufträgen
    KNDS erzielt einen großen Teil seines Geschäfts mit Regierungen und Streitkräften. Änderungen bei Verteidigungsbudgets, politischen Entscheidungen oder Verzögerungen bei Militärprojekten können die Umsatzentwicklung beeinflussen.
  2. Hohe Bewertung nach dem möglichen IPO
    Der Verteidigungssektor hat in den vergangenen Jahren stark an Aufmerksamkeit gewonnen. Sollte die Bewertung der KNDS Aktie beim zukünftigen Börsengang bereits hohe Wachstumserwartungen einpreisen, könnte dies das Kurspotenzial begrenzen.
  3. Politische und geopolitische Risiken
    Als Rüstungsunternehmen ist KNDS stark von internationalen Beziehungen und sicherheitspolitischen Entwicklungen abhängig. Eine Entspannung geopolitischer Konflikte oder Veränderungen in der europäischen Verteidigungspolitik könnten die Nachfrage nach bestimmten Produkten beeinflussen.
  4. Lange Entwicklungs und Produktionszyklen
    Militärische Großprojekte benötigen häufig mehrere Jahre von der Planung bis zur Auslieferung. Verzögerungen bei Entwicklung, Produktion oder Genehmigungen können die Geschäftsentwicklung und zukünftige Gewinne belasten.
  5. Wettbewerb in der europäischen Rüstungsindustrie
    KNDS steht im Wettbewerb mit anderen internationalen Verteidigungsunternehmen. Technologische Innovation, Produktionskapazitäten und die Fähigkeit, große Regierungsaufträge zu gewinnen, werden entscheidende Faktoren für die zukünftige Marktposition sein.

Fazit

Die KNDS Aktie bleibt trotz des verschobenen Börsengangs ein viel beachteter Wert im europäischen Verteidigungssektor. Der geplante IPO wurde nicht aufgrund schwacher Geschäftsaussichten gestoppt, sondern vor allem wegen schwieriger Marktbedingungen und unterschiedlicher Erwartungen bei der Unternehmensbewertung.

Mit seiner starken Marktposition, bekannten Produkten wie dem Leopard 2 Kampfpanzer, einem hohen Auftragsbestand und der steigenden Nachfrage nach Verteidigungssystemen verfügt KNDS über langfristige Wachstumsperspektiven.

Für Anleger bleibt entscheidend, wann KNDS den Börsengang erneut startet, welche Bewertung das Unternehmen erhält und wie der Markt die zukünftigen Chancen und Risiken einschätzt. Bis dahin bleibt die KNDS Aktie ein Unternehmen, das Anleger beobachten können, aber noch nicht direkt an der Börse handeln können.

FAQs

Warum wurde der KNDS Börsengang verschoben?

Der KNDS Börsengang wurde aufgrund schwieriger Kapitalmarktbedingungen, hoher Marktvolatilität und Unsicherheiten bei der Unternehmensbewertung verschoben. KNDS möchte den IPO-Prozess zu einem späteren Zeitpunkt fortsetzen, wenn die Bedingungen für eine erfolgreiche Platzierung günstiger sind.

Wann kommt die KNDS Aktie an die Börse?

Es gibt derzeit keinen bestätigten neuen Termin für den Börsengang. KNDS plant jedoch, den IPO-Prozess wieder aufzunehmen, sobald sich die Marktbedingungen verbessern und eine passende Bewertung erzielt werden kann.

Was ist KNDS?

KNDS (Krauss-Maffei Wegmann + Nexter Defense Systems) ist ein deutsch-französischer Hersteller von militärischen Landsystemen. Das Unternehmen entwickelt unter anderem den Leopard-2-Kampfpanzer, den Leclerc-Kampfpanzer, das CAESAR-Artilleriesystem und gepanzerte Fahrzeuge.

CD Projekt Red Aktie: Analyse, Prognose & Kursentwicklung

Was ist CD Projekt Red?

CD Projekt Red ist ein polnisches Videospielentwicklungsstudio und eine Tochtergesellschaft der CD Projekt S.A. mit Sitz in Warschau. Das Unternehmen wurde durch die Entwicklung hochwertiger Rollenspiele (RPGs) bekannt und verfolgt ein Geschäftsmodell, das auf langfristigen Markenaufbau und digitale Distribution ausgerichtet ist.

Zu den wichtigsten Titeln des Unternehmens gehören:

  • The Witcher 3: Wild Hunt
  • Cyberpunk 2077
  • Cyberpunk 2077: Phantom Liberty

Die Aktie des Unternehmens wird an der Warschauer Börse (Warsaw Stock Exchange) unter dem Tickersymbol CDR gehandelt. Durch seine international erfolgreichen Spiele-Franchises ist CD Projekt Red eine der bekanntesten Gaming-Aktien Europas.

cd projekt sa

CD Projekt Red Aktie: Kursentwicklung und historische Performance

Die Entwicklung der CD Projekt Red Aktie zeigt in den vergangenen fünf Jahren eine Phase hoher Volatilität, geprägt durch die Herausforderungen nach dem Cyberpunk-2077-Start, die anschliessende Erholung des Unternehmens sowie neue Wachstumserwartungen durch zukünftige Projekte.

Der Aktienkurs von CD Projekt S.A. bewegte sich im betrachteten Zeitraum zunächst auf einem hohen Niveau und erreichte Anfang 2022 noch Bereiche um 180–190 PLN. Danach geriet die Aktie jedoch deutlich unter Druck und fiel im Laufe des Jahres 2022 zeitweise in den Bereich von etwa 80–100 PLN. Diese Schwächephase stand unter anderem im Zusammenhang mit der gemischten Marktreaktion auf Cyberpunk 2077 nach der Veröffentlichung sowie Unsicherheiten hinsichtlich der zukünftigen Pipeline.

Ab 2023 begann eine schrittweise Erholung. Verbesserungen bei Cyberpunk 2077, die Veröffentlichung der Erweiterung Phantom Liberty sowie eine positivere Wahrnehmung der langfristigen Strategie unterstützten die Erholung der Aktie. Der Kurs stabilisierte sich zunehmend und bewegte sich wieder in Richtung früherer Niveaus.

Seit 2024 zeigte die CD Projekt Red Aktie einen stärkeren Aufwärtstrend. Der Kurs stieg von Bereichen um etwa 100 PLN deutlich an und erreichte 2025 und 2026 zeitweise Werte von über 250 PLN. Im gezeigten 5-Jahres-Zeitraum liegt die Aktie mit einer Entwicklung von rund +45,76 % im positiven Bereich.

CD Projekt Red Aktie Prognose

CD Projekt Red Aktie Prognose 2026–2030

CD Projekt Red Aktie Prognose 2026

Die Prognose für die CD Projekt Red Aktie 2026 hängt vor allem von der Entwicklung neuer Projekte, den Verkaufszahlen bestehender Spiele und der Erwartung an zukünftige Releases ab. Nach der Erholung der Aktie seit 2023 richten sich die Erwartungen des Marktes insbesondere auf The Witcher 4 und weitere Projekte der Cyberpunk-Reihe.

Analystenschätzungen und Bewertungsmodelle sehen für 2026 unterschiedliche Szenarien:

  • Pessimistisches Szenario: etwa 180–220 PLN, falls neue Projekte verzögert werden oder die Erwartungen nicht erfüllt werden.
  • Neutrales Szenario: etwa 250–300 PLN, wenn CD Projekt Red stabile Umsätze erzielt und die Entwicklung neuer Spiele planmässig verläuft.
  • Optimistisches Szenario: über 300 PLN, falls The Witcher 4 starke Marktresonanz erhält und die zukünftige Pipeline positiv bewertet wird.

Da die Gaming-Branche stark von einzelnen Veröffentlichungen abhängig ist, sollten Marktteilnehmer neben Kurszielen auch Finanzdaten, Projektfortschritte und Marktbedingungen berücksichtigen.

CD Projekt Red Aktie Prognose 2027–2030

Langfristig könnte die Entwicklung der CD Projekt Red Aktie bis 2030 stark von der erfolgreichen Umsetzung der nächsten Spielegeneration abhängen. Die wichtigsten Wachstumstreiber bleiben The Witcher 4, die Weiterentwicklung des Cyberpunk-Universums sowie neue geistige Eigentumsrechte.

Mögliche langfristige Szenarien:

  • Basis-Szenario: 300–400 PLN, bei kontinuierlichem Wachstum und erfolgreichen Spieleveröffentlichungen.
  • Positives Szenario: 400–500+ PLN, falls CD Projekt Red mehrere erfolgreiche Titel veröffentlicht und seine Marktposition weiter ausbaut.
  • Risiko-Szenario: unter 250 PLN, falls Entwicklungsverzögerungen, steigende Kosten oder schwächere Verkäufe die Erwartungen belasten.

Die Prognosen stellen keine Garantie für die zukünftige Kursentwicklung dar. Die CD Projekt Red Aktie bleibt aufgrund ihres projektabhängigen Geschäftsmodells ein Titel mit erhöhten Chancen, aber auch entsprechenden Risiken.

Faktoren, die den Kurs der CD Projekt Red Aktie beeinflussen

Die Entwicklung der CD Projekt Red Aktie wird von verschiedenen unternehmensspezifischen und marktbezogenen Faktoren beeinflusst. Da das Geschäftsmodell stark von erfolgreichen Spieleveröffentlichungen abhängt, können einzelne Ereignisse wie neue Releases, Verkaufszahlen oder Unternehmensberichte einen deutlichen Einfluss auf die Kursbewegung haben.

  1. Erfolg neuer Spieleveröffentlichungen

Der wichtigste Faktor für die CD Projekt Red Aktie ist der Erfolg neuer Spiele. Titel wie The Witcher 4 oder zukünftige Projekte im Cyberpunk-Universum können erhebliche Auswirkungen auf Umsatz, Gewinn und die Wahrnehmung des Unternehmens haben.

Ein erfolgreicher Launch mit hohen Verkaufszahlen und positiven Spielerbewertungen kann das Vertrauen der Anleger stärken. Verzögerungen, technische Probleme oder enttäuschende Bewertungen könnten hingegen kurzfristig Druck auf den Aktienkurs ausüben.

  1. Verkaufszahlen bestehender Spiele

Neben neuen Veröffentlichungen spielen auch bestehende Marken eine wichtige Rolle. Erfolgreiche Titel wie The Witcher 3: Wild Hunt und Cyberpunk 2077 können über mehrere Jahre hinweg Einnahmen generieren.

Zusätzliche Umsätze durch Erweiterungen, neue Plattformen oder digitale Verkäufe können die finanzielle Stabilität des Unternehmens unterstützen.

  1. Finanzielle Ergebnisse und Gewinnentwicklung

Quartalsberichte und Jahresabschlüsse gehören zu den wichtigsten Faktoren für die Bewertung der CD Projekt Red Aktie.

Investoren achten insbesondere auf umsatzwachstum, gewinnmargen, entwicklungskosten, investitionen in zukünftige Projekte, cashflow.

Stärkere Geschäftszahlen können die Marktstimmung verbessern, während höhere Kosten oder schwächere Ergebnisse die Aktie belasten können.

  1. Entwicklung von The Witcher 4 und zukünftiger Projekte

Die zukünftige Pipeline ist ein zentraler Bewertungsfaktor für CD Projekt Red. The Witcher 4 (Project Polaris) gilt als eines der wichtigsten Projekte des Unternehmens und könnte langfristig ein bedeutender Wachstumstreiber werden.

Der Markt beobachtet dabei besonders entwicklungsfortschritte, veröffentlichungszeitpunkt, qualität des Spiels, erste Reaktionen von Spielern und Medien.

  1. Wettbewerb in der Gaming-Branche

Die Gaming-Branche ist stark umkämpft. CD Projekt Red steht im Wettbewerb mit internationalen Spieleentwicklern und Publishern, die ebenfalls um Spieler, Marktanteile und Aufmerksamkeit kämpfen.

Trends wie Live-Service-Spiele, Cloud Gaming, künstliche Intelligenz in der Spieleentwicklung und neue Konsolengenerationen können die Wettbewerbsposition des Unternehmens beeinflussen.

  1. Marktstimmung und Anlegererwartungen

Die Aktienbewertung hängt nicht nur von aktuellen Geschäftszahlen ab, sondern auch von zukünftigen Erwartungen.

Wenn Anleger starkes Wachstum durch kommende Spiele erwarten, kann die Aktie bereits vor einer Veröffentlichung steigen. Werden Erwartungen jedoch nicht erfüllt, kann es trotz guter Geschäftszahlen zu Kurskorrekturen kommen.

Chancen und Risiken

Chancen:

  • Erfolgreiche neue Spiele wie The Witcher 4 könnten Umsatz und Marktwert steigern.
  • Starke Marken wie The Witcher und Cyberpunk bieten langfristiges Wachstumspotenzial.
  • Der wachsende globale Gaming-Markt unterstützt die Nachfrage nach hochwertigen Spielen.

Risiken:

  • Verzögerungen oder schwache Bewertungen neuer Spiele könnten den Aktienkurs belasten.
  • Hohe Entwicklungskosten können die Gewinnmargen reduzieren.
  • Starker Wettbewerb in der Gaming-Branche kann die Marktposition beeinflussen.
  • Die Aktie bleibt stark abhängig vom Erfolg einzelner Veröffentlichungen.

Fazit

Die CD Projekt Red Aktie bleibt aufgrund starker Marken wie The Witcher und Cyberpunk sowie zukünftiger Projekte ein interessanter Wert für Marktbeobachter. Trader können über Ultima Markets die Kursbewegungen der Aktie über CFDs verfolgen und auf steigende oder fallende Märkte reagieren.

FAQs

Was ist die CD Projekt Red Aktie?

Die CD Projekt Red Aktie gehört zur polnischen CD Projekt S.A., einem Videospielunternehmen hinter bekannten Marken wie The Witcher und Cyberpunk 2077. Die Aktie wird an der Warschauer Börse gehandelt.

Welche Spiele beeinflussen die CD Projekt Red Aktie?

Zu den wichtigsten Einflussfaktoren gehören The Witcher 3, Cyberpunk 2077, Phantom Liberty sowie zukünftige Projekte wie The Witcher 4.

Wird The Witcher 4 die CD Projekt Red Aktie beeinflussen?

The Witcher 4 könnte ein wichtiger Faktor für die zukünftige Unternehmensentwicklung sein. Der tatsächliche Einfluss hängt jedoch von Entwicklung, Veröffentlichung und Marktreaktion ab.

Nikola Motors Aktie: Warum Delisting, Insolvenz & Zukunft

Was ist Nikola Motors?

Nikola Corporation war ein US-amerikanisches Unternehmen, das sich auf emissionsfreie Nutzfahrzeuge konzentrierte. Das Unternehmen entwickelte vor allem elektrische Lkw und Wasserstoff-Brennstoffzellen-Lkw für den Schwerlastverkehr.

Anders als Tesla, das hauptsächlich Elektrofahrzeuge für Privatkunden produziert, zielte Nikola auf den kommerziellen Transportsektor. Das Unternehmen wollte eine Alternative für Lkw bieten, bei denen lange Reichweiten und kurze Betankungszeiten besonders wichtig sind.

Zu den wichtigsten Projekten gehörten:

  • Nikola Tre BEV: ein batterieelektrischer Lkw für kürzere Transportstrecken
  • Nikola Tre FCEV: ein Wasserstoff-Brennstoffzellen-Lkw für längere Distanzen
  • Wasserstofftankstellen und Energieinfrastruktur

Die Vision von Nikola war es, einen kompletten Ökosystem-Ansatz für emissionsfreien Schwerlastverkehr aufzubauen.

nikola motors aktie

Warum war die Nikola Motors Aktie zunächst so beliebt?

Die Nikola Motors Aktie erhielt nach dem Börsengang im Jahr 2020 große Aufmerksamkeit.

Mehrere Faktoren sorgten für das Interesse der Anleger:

  • Wachstum der Wasserstoffbranche: Viele Investoren sahen Wasserstoff als mögliche Schlüsseltechnologie für die Energiewende. Besonders im Schwerlastverkehr wurde Wasserstoff als Alternative zu herkömmlichen Diesel-Lkw betrachtet.
  • Vergleich mit Tesla: Aufgrund der Ausrichtung auf Elektromobilität wurde Nikola häufig als möglicher „Tesla der Lkw-Branche“ bezeichnet. Diese Erwartungen führten zu einer hohen Bewertung, obwohl das Unternehmen noch keine große Serienproduktion aufgebaut hatte.
  • Zukunft des emissionsfreien Transports: Regierungen und Unternehmen weltweit investierten zunehmend in CO₂-reduzierte Transportlösungen, wodurch Unternehmen wie Nikola vom langfristigen Wachstumstrend profitieren könnten.

Warum ist die Nikola Aktie gefallen?

Der Rückgang der Nikola Aktie entstand durch mehrere Faktoren, die das Vertrauen der Anleger stark belasteten.

  1. Vertrauensverlust durch Unternehmensvorwürfe
    Im Jahr 2020 geriet Nikola nach einem kritischen Bericht von Hindenburg Research unter Druck. Dabei wurden Aussagen über den technologischen Entwicklungsstand des Unternehmens hinterfragt. Die anschließenden Kontroversen rund um Gründer Trevor Milton, der später wegen Betrugs im Zusammenhang mit Aussagen gegenüber Investoren verurteilt wurde, belasteten das Image und den Aktienkurs erheblich.
  2. Produktionsprobleme und hohe Kosten
    Nikola hatte Schwierigkeiten, seine Elektro- und Wasserstoff-Lkw in großem Umfang zu produzieren. Der Aufbau von Fertigung, Lieferketten und Wasserstoffinfrastruktur erforderte hohe Investitionen, während das Unternehmen noch keine nachhaltige Profitabilität erreichen konnte.
  3. Herausforderungen im Wasserstoffmarkt
    Obwohl Wasserstoff langfristig als mögliche Lösung für den Schwerlastverkehr gilt, befindet sich die Branche noch in einer frühen Entwicklungsphase. Hohe Kosten, fehlende Infrastruktur und technologische Konkurrenz erschwerten Nikolas Wachstum.
  4. Starker Wettbewerb und finanzielle Belastung
    Nikola konkurrierte mit etablierten Fahrzeugherstellern und anderen Technologieunternehmen mit größeren Ressourcen. Der steigende Kapitalbedarf verschärfte die finanzielle Situation zusätzlich.

Diese Faktoren führten letztlich dazu, dass Nikola im Jahr 2025 Insolvenz nach Chapter 11 beantragte. Anschließend wurde die Nikola Motors Aktie von der Nasdaq delistet und ist nicht mehr regulär an der Börse handelbar.

Warum wurde die Nikola Motors Aktie delistet?

Die Nikola Motors Aktie wurde von der Nasdaq entfernt, nachdem das Unternehmen erhebliche finanzielle Schwierigkeiten hatte und Insolvenz anmelden musste.

Im Februar 2025 beantragte Nikola Corporation Insolvenzschutz nach Chapter 11 des US-Insolvenzrechts. Dieser Schritt sollte dem Unternehmen ermöglichen, seine Vermögenswerte zu bewerten, Schulden zu ordnen und mögliche Verkaufs- oder Restrukturierungsoptionen zu prüfen.

Bereits zuvor war die Aktie stark unter Druck geraten. Der niedrige Aktienkurs führte dazu, dass Nikola die Anforderungen für eine weitere Börsennotierung nicht mehr erfüllen konnte. Nach dem Insolvenzantrag wurde die Börsennotierung schließlich eingestellt.

Ein Delisting bedeutet, dass die Aktie nicht mehr regulär an einer Börse wie der Nasdaq gehandelt wird. Es bedeutet jedoch nicht automatisch, dass das Unternehmen sofort aufgelöst wird. Im Fall von Nikola wurde der Geschäftsbetrieb im Rahmen des Insolvenzverfahrens geprüft, während Vermögenswerte und mögliche Zukunftsoptionen bewertet wurden.

Für Aktionäre ist ein solches Verfahren jedoch mit erheblichen Risiken verbunden, da Anteilseigner bei einer Insolvenz in der Regel erst berücksichtigt werden, nachdem vorrangige Gläubiger bedient wurden.

Wird Nikola Motors zurückkommen?

Ob Nikola Motors zurückkommen wird, ist derzeit ungewiss. Nach der Insolvenz und dem Delisting der Nikola Motors Aktie hängt die Zukunft des Unternehmens vor allem davon ab, ob ein Käufer, neue Investoren oder eine erfolgreiche Restrukturierung gefunden werden können.

Eine mögliche Rückkehr könnte durch verschiedene Wege erfolgen:

  1. Restrukturierung und Neustart
    Im Rahmen eines Insolvenzverfahrens kann ein Unternehmen versuchen, seine Geschäftsbereiche neu auszurichten, Kosten zu reduzieren und neue Finanzierungen zu erhalten. Sollte Nikola weiterhin über wertvolle Technologien, Patente oder Fahrzeugprojekte verfügen, könnte ein Neustart grundsätzlich möglich sein.
  2. Übernahme durch ein anderes Unternehmen
    Ein anderer Fahrzeug- oder Technologieanbieter könnte Interesse an bestimmten Vermögenswerten von Nikola haben, beispielsweise an der Wasserstoff-Lkw-Technologie, Produktionsanlagen oder geistigem Eigentum.
  3. Herausforderungen bleiben bestehen
    Eine vollständige Rückkehr wäre jedoch schwierig. Nikola müsste weiterhin mehrere große Herausforderungen bewältigen hoher Kapitalbedarf für Fahrzeugentwicklung und Produktion, starke Konkurrenz im Elektro- und Wasserstoff-Lkw-Markt, wiederherstellung des Vertrauens von Investoren und Kunden, aufbau einer langfristig profitablen Geschäftsstrategie.

Die Nikola Motors Aktie wird voraussichtlich nicht einfach in ihre frühere Form zurückkehren. Selbst wenn das Unternehmen oder Teile davon weitergeführt werden, wäre eine mögliche Zukunft eher mit einer neuen Unternehmensstruktur verbunden.

Fazit

Die Nikola Motors Aktie steht heute für eine der bekanntesten Geschichten aus dem Bereich Elektromobilität und Wasserstofftechnologie. Das Unternehmen hatte eine ambitionierte Vision: emissionsfreie Lkw mit Batterie- und Wasserstofftechnologie für den Schwerlastverkehr zu entwickeln.

Trotz des großen Interesses von Anlegern konnte Nikola die hohen Erwartungen jedoch nicht erfüllen. Produktionsprobleme, hoher Kapitalbedarf, Vertrauensverluste und zunehmender Wettbewerb belasteten die Geschäftsentwicklung erheblich. Die anschließende Insolvenz und das Delisting der Aktie beendeten die Geschichte als regulär börsengehandeltes Unternehmen.

Ob Nikola Motors in einer neuen Form zurückkehren kann, hängt von möglichen Investoren, einer erfolgreichen Restrukturierung und der weiteren Entwicklung des Wasserstoffmarktes ab. Eine Rückkehr zur früheren Bewertung und Marktposition bleibt jedoch mit erheblichen Unsicherheiten verbunden.

Die Entwicklung der Nikola Motors Aktie zeigt, dass innovative Technologien allein nicht ausreichen. Für den langfristigen Erfolg eines Unternehmens sind auch eine solide Finanzierung, eine funktionierende Geschäftsstrategie und eine erfolgreiche Umsetzung entscheidend.

FAQs

Warum ist die Nikola Aktie gefallen?

Die Nikola Aktie fiel aufgrund mehrerer Faktoren, darunter Vertrauensverluste nach Kontroversen um die Unternehmenskommunikation, Verzögerungen bei der Produktion, hohe Entwicklungskosten, starker Wettbewerb im Elektro-Lkw-Markt und finanzielle Schwierigkeiten.

Warum wurde die Nikola Motors Aktie delistet?

Die Nikola Motors Aktie wurde delistet, nachdem das Unternehmen Insolvenzschutz nach Chapter 11 beantragt hatte und die Anforderungen für eine weitere Börsennotierung nicht mehr erfüllt wurden. Dadurch wurde die Aktie von der Nasdaq entfernt und ist nicht mehr regulär handelbar.

Ist Nikola Motors noch aktiv?

Nikola Corporation befindet sich nach der Insolvenz in einem Restrukturierungsprozess. Ob und in welcher Form das Unternehmen weitergeführt wird, hängt von möglichen Investoren, Verkäufen von Vermögenswerten und zukünftigen Geschäftsentscheidungen ab.

Warum fällt die IREN Aktie? Gründe & Prognose 2026-2030

Was ist IREN Limited?

IREN Limited ist ein australisches Technologieunternehmen, das sich auf Bitcoin-Mining, erneuerbare Energien und Hochleistungs-Rechenzentren für künstliche Intelligenz (KI) spezialisiert hat. Das Unternehmen wurde ursprünglich unter dem Namen Iris Energy gegründet und hat seine Strategie zunehmend von einem reinen Bitcoin-Mining-Unternehmen hin zu einem Anbieter von KI- und Cloud-Computing-Infrastruktur erweitert.

IREN betreibt Rechenzentren, die mit erneuerbarer Energie versorgt werden und sowohl für das Mining von Bitcoin als auch für leistungsintensive Anwendungen wie KI-Training und Hochleistungsrechnen genutzt werden können. Durch den steigenden Bedarf an Rechenleistung für künstliche Intelligenz versucht das Unternehmen, von einem der wichtigsten Technologietrends der kommenden Jahre zu profitieren.

Das Geschäftsmodell von IREN basiert hauptsächlich auf zwei Bereichen:

Bitcoin-Mining:
IREN nutzt spezialisierte Hardware, um Bitcoin-Transaktionen zu verarbeiten und neue Bitcoin zu erzeugen. Die Profitabilität dieses Geschäfts hängt stark vom Bitcoin-Kurs, den Energiekosten und der Mining-Schwierigkeit ab.

KI- und Rechenzentrumsinfrastruktur:
Das Unternehmen investiert zunehmend in leistungsfähige Rechenzentren, die für KI-Anwendungen und High-Performance-Computing genutzt werden können. Dieser Bereich steht im Zusammenhang mit der wachsenden Nachfrage nach Rechenkapazitäten durch Unternehmen aus dem KI-Sektor.

Für Anleger ist IREN daher keine klassische Bitcoin-Aktie, sondern eine Wachstumsaktie mit Verbindung zu zwei wichtigen Megatrends: Kryptowährungen und künstliche Intelligenz. Gleichzeitig bedeutet diese Ausrichtung auch höhere Risiken, da der Aktienkurs stark auf Veränderungen beim Bitcoin-Preis, Investitionskosten und Erwartungen an das zukünftige Wachstum reagieren kann.

warum die iren aktie fallt

Warum fällt die IREN Aktie aktuell?

Die IREN Aktie fiel nach ihrem Hoch von rund 60–65 US-Dollar auf etwa 29 US-Dollar zurück und verlor damit mehr als 50 % gegenüber dem Höchststand.

Die IREN Aktie fällt aktuell, weil Anleger die hohen Wachstumserwartungen, steigende Investitionen in KI-Rechenzentren und die Bewertung des Unternehmens neu bewerten. Zusätzlich belasten Gewinnmitnahmen nach starken Kursanstiegen, die Volatilität des Bitcoin-Marktes sowie Unsicherheiten über die Umsetzung der KI-Strategie den Aktienkurs.

Gründe, warum die IREN Aktie fällt

Der Kursrückgang der IREN Aktie lässt sich nicht auf einen einzelnen Faktor zurückführen. Mehrere Entwicklungen rund um das Bitcoin-Mining, den Ausbau von KI-Rechenzentren und die Bewertung der Aktie beeinflussen derzeit die Stimmung der Anleger.

  1. Bitcoin-Volatilität belastet weiterhin das Mining-Geschäft

Obwohl IREN seine Strategie zunehmend auf KI-Infrastruktur ausrichtet, bleibt das Bitcoin-Mining weiterhin ein wichtiger Bestandteil des Geschäftsmodells. Der Aktienkurs reagiert daher weiterhin empfindlich auf Schwankungen beim Bitcoin-Preis.

Sinkt der Bitcoin-Kurs oder verschlechtern sich die Rahmenbedingungen für Miner, können Anleger mit niedrigeren zukünftigen Einnahmen rechnen. Faktoren wie steigende Mining-Schwierigkeit, höhere Energiekosten und zunehmender Wettbewerb können zusätzlich Druck auf die Profitabilität ausüben.

  1. Hohe Investitionen in KI-Rechenzentren erhöhen den Kostendruck

IREN investiert stark in den Ausbau seiner Hochleistungs-Rechenzentren für künstliche Intelligenz. Diese Expansion eröffnet langfristige Wachstumschancen, erfordert jedoch gleichzeitig hohe Kapitalausgaben.

Anleger beobachten daher genau, ob die Investitionen schnell genug zu steigenden Umsätzen und Gewinnen führen. Verzögerungen beim Ausbau oder höhere Kosten als erwartet könnten die kurzfristige Bewertung der Aktie belasten.

  1. Anleger hinterfragen die hohe Bewertung der Aktie

Die IREN Aktie wurde in der Vergangenheit stark durch die Erwartungen an Bitcoin und den KI-Boom unterstützt. Bei Wachstumsaktien basiert die Bewertung häufig auf zukünftigen Wachstumsprognosen und nicht nur auf aktuellen Geschäftszahlen.

Wenn Investoren Zweifel daran bekommen, ob IREN die hohen Erwartungen erfüllen kann, kann dies zu einer Neubewertung und Kurskorrektur führen.

  1. Gewinnmitnahmen nach starken Kursanstiegen

Nach deutlichen Kursgewinnen entscheiden sich einige Anleger dazu, Gewinne zu realisieren. Dies kann zusätzlichen Verkaufsdruck erzeugen, insbesondere bei Aktien aus stark wachsenden Bereichen wie KI, Technologie und Kryptowährungen.

Eine solche Korrektur bedeutet jedoch nicht automatisch, dass sich die langfristigen Aussichten eines Unternehmens verschlechtert haben.

  1. Unsicherheit über die KI-Wachstumsstrategie

Der KI-Markt bietet großes Wachstumspotenzial, aber der Erfolg hängt davon ab, wie effektiv Unternehmen ihre Infrastruktur ausbauen und Kunden gewinnen können.

Bei IREN achten Anleger besonders auf Fortschritte beim Ausbau der Rechenzentren, neue KI-Kunden und Partnerschaften, Umsatzentwicklung im KI-Bereich, Effizienz der Kapitalnutzung. Sollte das Wachstum langsamer verlaufen als erwartet, könnte dies die Aktie kurzfristig belasten.

  1. Sorgen über Kapitalbedarf und Finanzierung

Der Aufbau von KI-Rechenzentren ist kapitalintensiv. Neben operativem Wachstum spielt daher auch die Finanzierung eine wichtige Rolle.

Anleger bewerten Faktoren wie zukünftige Investitionshöhe, mögliche Kapitalerhöhungen, Verschuldung, erwartete Rendite der Investitionen Eine höhere finanzielle Belastung kann bei Wachstumsunternehmen zu Unsicherheit führen.

  1. Kritik an Unternehmensführung und Vergütung

Auch Faktoren außerhalb des operativen Geschäfts können den Aktienkurs beeinflussen. Diskussionen über Management-Vergütung oder Corporate-Governance-Themen können das Vertrauen einiger Anleger beeinträchtigen.

Bei wachstumsorientierten Unternehmen achten Investoren zunehmend darauf, ob die Interessen des Managements mit denen der Aktionäre übereinstimmen.

was ist iren limited

IREN Aktie Prognose 2026–2030

Die IREN Aktie Prognose für 2026 bis 2030 hängt vor allem davon ab, ob das Unternehmen seine Transformation von einem Bitcoin-Mining-Unternehmen zu einem Anbieter von KI- und Hochleistungs-Rechenzentrumsinfrastruktur erfolgreich umsetzen kann. Analysten sehen weiterhin langfristiges Wachstumspotenzial, allerdings unterscheiden sich die Kursziele aufgrund der hohen Volatilität und der Unsicherheit über die zukünftige Entwicklung deutlich.

Nach dem starken Kursanstieg auf über 60 US-Dollar Anfang 2026 und der anschließenden Korrektur auf rund 29 US-Dollar befindet sich die IREN Aktie derzeit in einer Phase der Neubewertung. Anleger beobachten insbesondere, ob das Unternehmen seine hohen Investitionen in KI-Rechenzentren erfolgreich in steigende Umsätze und langfristige Profitabilität umwandeln kann.

Für 2026 liegen die Analystenschätzungen deutlich auseinander. Der aktuelle Analystenkonsens sieht ein durchschnittliches Kursziel von etwa 80 bis 81 US-Dollar innerhalb der nächsten 12 Monate. Die Prognosen reichen dabei von ungefähr 41 US-Dollar im konservativen Szenario bis zu rund 126 US-Dollar im optimistischen Szenario. Diese breite Spanne zeigt, dass IREN weiterhin als wachstumsorientierte, aber gleichzeitig risikoreiche Aktie betrachtet wird.

Ein positives Szenario für die IREN Aktie wäre eine erfolgreiche Expansion im Bereich KI-Infrastruktur. Sollte die Nachfrage nach Rechenleistung für künstliche Intelligenz weiter steigen und IREN zusätzliche Kapazitäten sowie langfristige Kundenverträge gewinnen, könnte das Unternehmen stärker als KI-Infrastruktur-Anbieter bewertet werden. Gleichzeitig könnte ein stabiler oder steigender Bitcoin-Preis das Mining-Geschäft weiterhin unterstützen.

Zwischen 2027 und 2030 wird die Entwicklung der Aktie hauptsächlich davon abhängen, ob IREN seine Geschäftsstrategie erfolgreich skalieren kann. Wenn das Unternehmen seine Rechenzentrumskapazitäten ausbaut, die Einnahmen aus KI-Dienstleistungen steigert und die Abhängigkeit vom Bitcoin-Mining reduziert, könnte dies langfristig weiteres Wachstum ermöglichen.

Ist die IREN Aktie eine gute Investition?

Ob die IREN Aktie eine gute Investition ist, hängt von der Risikobereitschaft und der Einschätzung der Anleger zu Bitcoin, KI-Infrastruktur und dem zukünftigen Wachstum des Unternehmens ab. IREN bietet Chancen durch den Ausbau von KI-Rechenzentren und digitale Infrastruktur, weist jedoch aufgrund hoher Investitionen, Bitcoin-Abhängigkeit und starker Kursschwankungen auch erhebliche Risiken auf.
Anleger sollten vor einer Entscheidung insbesondere folgende Faktoren berücksichtigen:

  • Wachstumspotenzial: IREN könnte von der steigenden Nachfrage nach KI-Rechenleistung und digitalen Infrastrukturlösungen profitieren.
  • Risiken: Hohe Kapitalausgaben, Wettbewerb im KI-Markt und die Volatilität des Bitcoin-Kurses können den Aktienkurs beeinflussen.
  • Bewertung: Nach starken Kursanstiegen bleibt entscheidend, ob IREN seine zukünftigen Wachstumsziele erfüllen kann.

Die IREN Aktie kann für Anleger interessant sein, die an langfristiges Wachstum im KI- und Digital-Asset-Sektor glauben und eine höhere Volatilität akzeptieren. Sie ist jedoch aufgrund der bestehenden Risiken nicht für jeden Anleger geeignet.

Fazit

Die IREN Aktie steht im Mittelpunkt zweier bedeutender Markttrends: dem Wachstum künstlicher Intelligenz und der Entwicklung digitaler Infrastruktur. Gleichzeitig bleibt die Aktie aufgrund ihrer Verbindung zu Bitcoin, hoher Investitionen und der dynamischen Technologiebranche mit erheblichen Kursschwankungen verbunden.

Trader sollten daher verschiedene Faktoren wie die Bitcoin-Entwicklung, Unternehmensnachrichten, KI-Infrastrukturprojekte und die allgemeine Marktstimmung beobachten, bevor sie eine Handelsentscheidung treffen.

Mit Ultima Markets können Trader die Kursbewegungen von IREN über CFDs verfolgen und dabei sowohl steigende als auch fallende Marktbewegungen handeln. Die Plattform bietet Zugang zu globalen Märkten und ermöglicht es Tradern, ihre Marktanalyse mit flexiblen Handelsmöglichkeiten zu verbinden.

Entdecken Sie die Möglichkeiten des CFD-Handels mit Ultima Markets und bleiben Sie über die neuesten Marktbewegungen informiert.

FAQs

Warum fällt die IREN Aktie?

Die IREN Aktie fällt aufgrund mehrerer Faktoren, darunter Gewinnmitnahmen nach starken Kursanstiegen, eine Neubewertung der hohen Bewertung, hohe Investitionen in KI-Rechenzentren und die weiterhin bestehende Abhängigkeit vom Bitcoin-Markt.

Wird sich die IREN Aktie wieder erholen?

Eine mögliche Erholung der IREN Aktie hängt davon ab, ob das Unternehmen seine KI-Infrastruktur erfolgreich ausbauen, neue Einnahmequellen erschließen und seine Wachstumsziele erreichen kann. Auch die Entwicklung von Bitcoin und der allgemeinen Technologiemärkte spielt eine wichtige Rolle.

Ist die IREN Aktie eine Bitcoin-Aktie?

IREN ist keine reine Bitcoin-Aktie, sondern ein Infrastrukturunternehmen mit Geschäftsbereichen im Bitcoin-Mining und im Bereich KI-Rechenzentren. Der Aktienkurs kann jedoch weiterhin durch die Entwicklung des Bitcoin-Preises beeinflusst werden.

Vielen Dank für Ihren Besuch auf der Website von Ultima Markets. Bitte beachten Sie, dass diese Website ausschließlich für Personen bestimmt ist, die in Rechtsordnungen ansässig sind, in denen der Zugang gesetzlich zulässig ist. Ultima und seine verbundenen Unternehmen sind in Ihrer Heimatjurisdiktion nicht tätig.

Durch Klicken auf „Bestätigen“ bestätigen Sie, dass Sie diese Website ausschließlich aus eigener Initiative und nicht infolge einer gezielten Marketingansprache aufrufen. Sie möchten Informationen von dieser Website auf Grundlage des Prinzips der umgekehrten Anfrage (Reverse Solicitation) und gemäß den geltenden Gesetzen Ihrer Heimatjurisdiktion erhalten.